


ธุรกิจรับสร้างบ้านเข้าสู่จุดเปลี่ยนครั้งใหญ่ เมื่อกำลังซื้อถูกกดด้วยหนี้ครัวเรือน ต้นทุนก่อสร้างขยับสูง และทุนอสังหาฯ รายใหญ่กระโดดข้ามสายธุรกิจเข้ามาแข่งขัน ขณะที่ผู้บริโภคยังมี “ความต้องการสร้างบ้าน” แต่ต้องคิดหนักระหว่างราคาวันนี้กับความเสี่ยงในวันข้างหน้า
KEY POINTS
- ธุรกิจรับสร้างบ้านเผชิญความท้าทายจากปัญหาหนี้ครัวเรือนที่อยู่ในระดับสูง ทำให้ผู้บริโภคมีความสามารถในการกู้เงินลดลงและสถาบันการเงินเข้มงวดในการปล่อยสินเชื่อ
- ผู้ประกอบการต้องแบกรับต้นทุนวัสดุก่อสร้างและค่าแรงที่ปรับตัวสูงขึ้น พร้อมกับการแข่งขันที่รุนแรงขึ้นจากการที่ผู้พัฒนาอสังหาริมทรัพย์รายใหญ่เข้ามาในตลาด
- ทางรอดของผู้ประกอบการคือการปรับตัวโดยนำเทคโนโลยีการก่อสร้างมาใช้ สร้างความแตกต่างด้วยคุณค่าของบ้าน และสร้างความน่าเชื่อถือของแบรนด์เพื่อความอยู่รอดในระยะยาว
ตลาดรับสร้างบ้านกำลังเดินเข้าสู่ปี 2569-2570 ท่ามกลางโจทย์ที่ไม่เหมือนเดิมอีกต่อไป หลังเผชิญแรงกดดันอย่างหนักในปี 2567-2568 ทั้งจากเศรษฐกิจที่ชะลอตัว กำลังซื้อที่อ่อนแรง และภาคอสังหาริมทรัพย์ที่มีสินค้าคงค้างจำนวนมาก สมาคมไทยรับสร้างบ้าน (THBA) มองว่า สิ่งที่กำลังเกิดขึ้นไม่ใช่เพียง “วัฏจักรขาลง” ที่รอวันฟื้นตัว แต่กำลังนำไปสู่การปรับโครงสร้างตลาดครั้งสำคัญ หรือ Market Restructuring โจทย์ของปี 2569 จึงไม่ใช่เพียงคำถามว่า “ตลาดจะฟื้นหรือไม่” แต่เป็นคำถามว่า ใครจะปรับตัวทัน และใครจะสามารถรักษาความเชื่อมั่นของลูกค้าไว้ได้
GDP โตต่ำ กระทบความสามารถในการกู้
ภาพเศรษฐกิจครึ่งหลังปี 2569 ต่อเนื่องถึงปี 2570 ยังมีความเปราะบาง การฟื้นตัวมีแนวโน้มค่อยเป็นค่อยไปและไม่กระจายตัวเท่าเทียมกัน หรือที่เรียกว่า K-Shaped Recoveryแรงกดดันมาจากทั้งภายนอกและภายในประเทศ ตั้งแต่ความไม่แน่นอนของนโยบายการค้าและภาษีของสหรัฐฯ ความขัดแย้งทางภูมิรัฐศาสตร์ ราคาพลังงาน ห่วงโซ่อุปทาน ไปจนถึงผลกระทบจากภัยธรรมชาติที่กระทบภาคเกษตรและรายได้ของครัวเรือนแต่แรงกดดันที่มีผลโดยตรงต่อธุรกิจบ้านกลับอยู่ในกระเป๋าของผู้บริโภค
ปัจจุบันหนี้ครัวเรือนอยู่ในระดับสูงราว 90% ของ GDP หรือคิดเป็นมูลค่ากว่า 16.41 ล้านล้านบาท ขณะที่ข้อมูลเครดิตบูโรสะท้อนภาระหนี้ที่ซ้อนทับ โดยผู้กู้สินเชื่อที่อยู่อาศัยมีบัญชีสินเชื่อเปิดใหม่เฉลี่ย 1.11-1.22 บัญชีต่อคนเมื่อภาระหนี้สูงขึ้น สถาบันการเงินย่อมเพิ่มความเข้มงวดในการปล่อยสินเชื่อ
ส่งผลให้เกิดช่องว่างสำคัญระหว่าง ความต้องการมีบ้าน กับ ความสามารถในการกู้และผ่อนกล่าวอีกนัยหนึ่งคือ Real Demand ยังมีอยู่ แต่ Debt Service Ratio ของผู้บริโภคจำนวนไม่น้อยกลับถดถอยลง
แม้ภาครัฐจะมีมาตรการช่วยเหลือ เช่น การลดค่าธรรมเนียมโอนกรรมสิทธิ์และจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท ซึ่งขยายเวลาถึงวันที่ 30 มิถุนายน 2570 แต่การกระตุ้นดังกล่าวอาจไม่เพียงพอที่จะทำให้ตลาดกลับมาร้อนแรงในทันที หากปัญหารายได้และหนี้สินของครัวเรือนยังคงอยู่


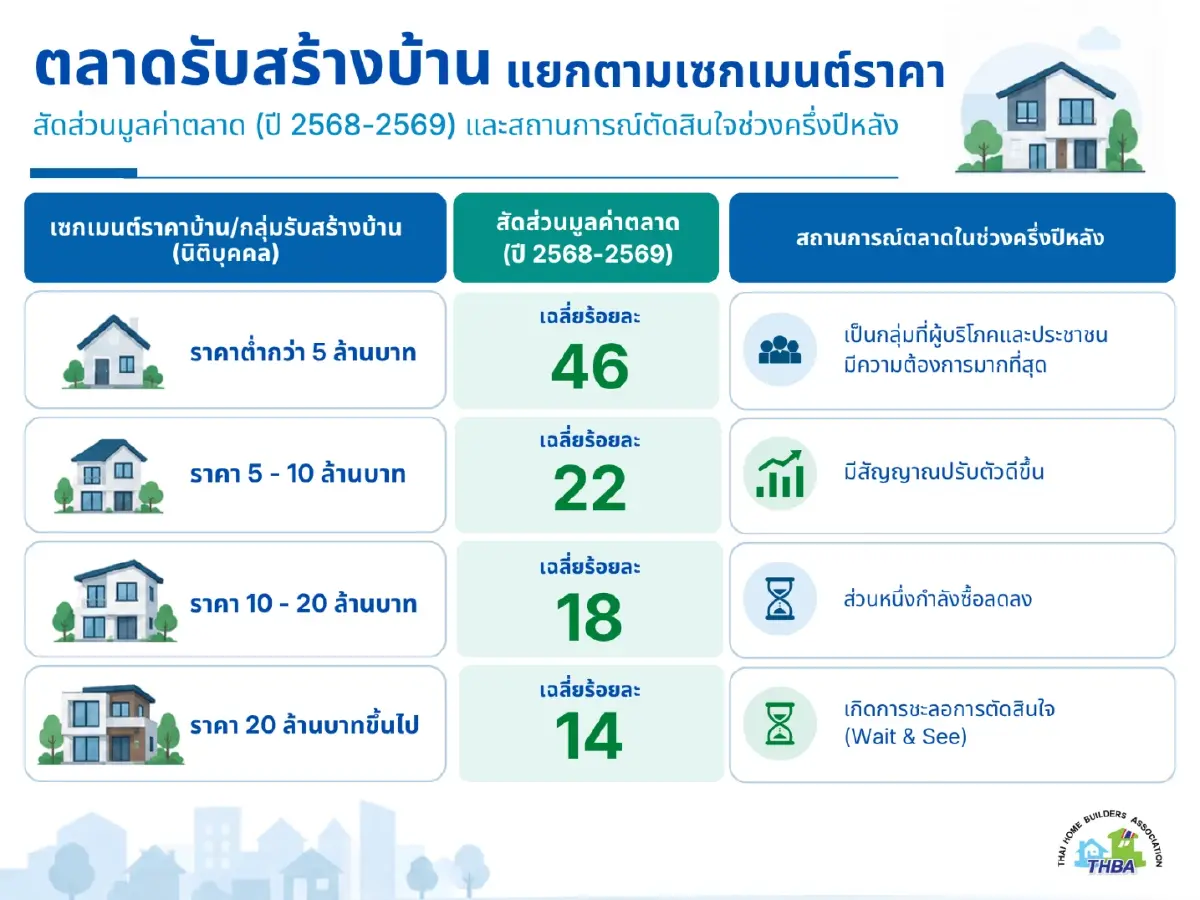

ตลาดบ้านสร้างเองแข่งขันเดือด
นายนิรัญ โพธิ์ศรี นายกสมาคมไทยรับสร้างบ้าน ประเมินว่า ปี 2568 ตลาดบ้านสร้างเองทั่วประเทศในกลุ่มบ้านเดี่ยวพักอาศัย มีมูลค่ารวมราว 110,000-120,000 ล้านบาท ไม่นับรวมบ้านเดี่ยวในโครงการจัดสรร
ส่วนตลาดรับสร้างบ้านที่ดำเนินการโดยผู้ประกอบการประเภทนิติบุคคล ทั้งกรุงเทพฯ ปริมณฑล และต่างจังหวัด มีมูลค่าประมาณ 17,000-18,000 ล้านบาท หรือคิดเป็นราว 15% ของตลาดบ้านสร้างเอง
สำหรับครึ่งหลังปี 2569 ตลาดมีโอกาสฟื้นตัวจากการเร่งทำตลาดและยอดขายของทั้งผู้ประกอบการเดิม และผู้เล่นหน้าใหม่ โดยเฉพาะกลุ่มผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ที่กำลังขยายธุรกิจเข้าสู่ตลาดรับสร้างบ้าน
อย่างไรก็ตาม ตลาดไม่ได้ขยายตัวเท่ากันทุกเซกเมนต์ตลาดระดับกลางและล่างยังเป็นฐานสำคัญของธุรกิจรับสร้างบ้านขณะที่ตลาดระดับบนเริ่มเผชิญพฤติกรรมชะลอการตัดสินใจ ท่ามกลางความไม่แน่นอนของเศรษฐกิจ
อีกแรงกดดันสำคัญมาจากสต็อกบ้านจัดสรรที่ยังค้างอยู่ โดยเฉพาะบ้านเดี่ยวที่มีหน่วยเหลือขายประมาณ 53,000 ยูนิต ซึ่งกลายเป็นสินค้าทดแทนและดึงกำลังซื้อบางส่วนออกจากตลาดบ้านสร้างเอง
ต่างจังหวัดพื้นที่ความหวัง
โดยเฉพาะเมืองศูนย์กลางเศรษฐกิจและการท่องเที่ยว เช่น ชลบุรี ระยอง พิษณุโลก นครราชสีมา ขอนแก่น ประจวบคีรีขันธ์ นครศรีธรรมราช และภูเก็ต ซึ่งยังมีความต้องการสร้างบ้านบนที่ดินของตัวเองในระดับที่น่าสนใจ
น่านน้ำสีแดงเมื่อทุนอสังหาฯ ลงสนาม
สิ่งที่เปลี่ยนไปอย่างมีนัยสำคัญในปี 2569 คือการแข่งขันไม่ได้จำกัดอยู่ระหว่างบริษัทรับสร้างบ้านด้วยกันเอง อีกต่อไป เมื่อผู้พัฒนาอสังหาฯรายใหญ่เริ่มข้ามสายธุรกิจเข้ามาสู่ตลาดรับสร้างบ้าน ผู้เล่นเดิมจึงต้องรับมือกับคู่แข่งที่มีทั้งเงินทุน เทคโนโลยี ฐานลูกค้า และระบบก่อสร้างในมือ
กรณี บริษัท แสนสิริ จำกัด (มหาชน) เปิดตัวธุรกิจ “Crafted by Sansiri” ให้บริการรับสร้างบ้านบนที่ดินของลูกค้า เจาะกลุ่มราคาตั้งแต่ 3.29 ล้านบาท ไปจนถึง 15 ล้านบาทขึ้นไป พร้อมแบบบ้าน 84 แบบ ใน 14 ซีรีส์ เป็นหนึ่งในภาพสะท้อนของการเปลี่ยนแปลงดังกล่าว
จุดได้เปรียบสำคัญของผู้ประกอบการรายใหญ่คือระบบการผลิตแบบอุตสาหกรรม โดยเฉพาะโรงงานผลิตชิ้นส่วนคอนกรีตสำเร็จรูป หรือ Precast ซึ่งช่วยลดระยะเวลาก่อสร้าง ควบคุมคุณภาพ และลดการพึ่งพาแรงงานหน้างาน
เกมการแข่งขันเปลี่ยน
อีกด้านหนึ่ง ผู้รับเหมาและบริษัทรับสร้างบ้านขนาดเล็กในภูมิภาคก็ไม่ได้หายไปจากสมรภูมิ ตรงกันข้าม ผู้ประกอบการท้องถิ่นยังมีข้อได้เปรียบจากเครือข่ายในพื้นที่ การเข้าถึงแรงงานและทรัพยากรท้องถิ่น รวมถึงต้นทุน Overhead ที่ต่ำกว่า
3 ทางรอดผู้ประกอบการ
นายนิรัญมองว่า การลดราคาเพื่อแย่งลูกค้าไม่ใช่คำตอบระยะยาวของธุรกิจรับสร้างบ้านมืออาชีพ เพราะท้ายที่สุดจะกระทบทั้งกำไร คุณภาพ และความสามารถในการลงทุนพัฒนาธุรกิจทางรอดจึงต้องมาจาก 3 แกนสำคัญ
1. Construction Tech & Industrialization
ผู้ประกอบการต้องเร่งนำ Prefabrication ชิ้นส่วนกึ่งสำเร็จรูป และระบบบริหารงานก่อสร้างดิจิทัลมาใช้ เพื่อควบคุมระยะเวลาก่อสร้าง ลดการสูญเสียวัสดุ และลดการพึ่งพาแรงงานฝีมือ
เป้าหมายสำคัญไม่ใช่เพียง “สร้างเร็วขึ้น” แต่คือการทำให้ต้นทุนและคุณภาพสามารถคาดการณ์ได้มากขึ้น
2. Distinct Value Proposition
การแข่งขันต้องเปลี่ยนจากการขาย “บ้าน” เป็นการขาย “คุณค่า”บ้านประหยัดพลังงาน ระบบระบายอากาศและกรองอากาศ การออกแบบสำหรับสมาชิกหลายวัย หรือ Universal Design จึงกลายเป็นองค์ประกอบที่ช่วยสร้างความแตกต่าง
3. Trust-Driven Branding
ในวันที่ผู้บริโภคกังวลเรื่องทิ้งงานและงบบานปลาย ความโปร่งใสกลายเป็นสินทรัพย์ของแบรนด์ตั้งแต่สเปกวัสดุ ระบบตรวจสอบคุณภาพ ไปจนถึงการรับประกันโครงสร้างระยะยาว ล้วนเป็นกลไกสร้างความมั่นใจว่าเงินก้อนใหญ่ของลูกค้าจะถูกเปลี่ยนเป็นบ้านที่ส่งมอบได้จริง
ผู้บริโภคติดกับดัก “อยากสร้าง แต่กู้ยาก”
สำหรับฝั่งผู้บริโภค การตัดสินใจสร้างบ้านในปี 2569-2570 ไม่ใช่เพียงเรื่องของความต้องการ แต่เป็นการตัดสินใจทางการเงินระยะยาวการสร้างบ้านหมายถึงภาระหนี้ที่อาจลากยาว 20-30 ปี ขณะที่รายได้ในอนาคตยังเต็มไปด้วยความไม่แน่นอน
ผู้บริโภคจำนวนหนึ่งจึงเลือก “รอดูสถานการณ์” แม้มีที่ดิน มีความต้องการสร้างบ้าน และมีแผนการใช้ชีวิตที่ชัดเจนแต่การชะลอการสร้างก็มีต้นทุนเช่นกัน
ราคาวัสดุก่อสร้าง โดยเฉพาะเหล็ก กระเบื้อง และอุปกรณ์ไฟฟ้า มีแนวโน้มส่งผลต่อราคาก่อสร้าง ขณะที่ต้นทุนแรงงานก็กลายเป็นอีกแรงกดดัน หลังอัตราค่าจ้างขั้นต่ำในปี 2569-2570 อยู่ในช่วง 337-400 บาทต่อวัน ตามพื้นที่และอัตราที่กำหนด
เมื่อรวมกับภาวะขาดแคลนแรงงานก่อสร้าง ต้นทุนดังกล่าวจึงมีโอกาสถูกส่งผ่านไปยังราคาบ้านในท้ายที่สุด ต้นทุนตั้งต้นอาจสูงกว่าผู้รับเหมาทั่วไปประมาณ 10-20%
