


“หุ้นกู้กลุ่มอสังหาฯ” 9 เดือนแรกปี 69 “ธุรกิจตึงตัว-อสังหาฯ” ยังเปราะบาง “ทริสเรทติ้ง” เผยเผชิญแรงกดดันหนักสุด พบมีเพียง “ซีพีเอ็น” ติดโผปรับขึ้นรายเดียว ด้าน “ไทยบีเอ็มเอ” ย้ำกลุ่มอสังหาฯ ยังเฝ้าระวัง แม้ภาพรวมหุ้นกู้มีปัญหายังกลุ่มเดิม ไร้สัญญาณลุกลามระบบ รับต้องจับตาไตรมาส 4 ครบกำหนดอีกกว่า 1.7 แสนล้าน
KEY POINTS
- ทริสเรทติ้งเผยภาพรวม 9 เดือนแรกปี 2569 พบว่ากลุ่มธุรกิจพัฒนาอสังหาริมทรัพย์เพื่อขายเผชิญแรงกดดันด้านเครดิตและมีความอ่อนแอในวงกว้างที่สุด
- การปรับลดอันดับเครดิตมีจำนวนมากกว่าการปรับเพิ่มอย่างมีนัยสำคัญ โดยมีสาเหตุจากผลดำเนินงานที่อ่อนแอ ภาระหนี้สูง และความกังวลด้านสภาพคล่อง
- สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) ระบุว่ากลุ่มอสังหาฯ ยังเป็นภาคส่วนที่ต้องเฝ้าระวังเป็นพิเศษในช่วงไตรมาส 4 เนื่องจากมีหุ้นกู้ครบกำหนดจำนวนมากและเผชิญภาวะสินเชื่อตึงตัว
จากรายงานสรุปภาพรวม บริษัท ทริสเรทติ้ง จำกัด (TRIS Rating) ประจำงวด 9 เดือนแรกของปี 2569 (ม.ค.-ก.ย.) ไม่เพียงแต่เป็นตัวเลขสถิติทางบัญชี แต่คือ “ดัชนีชี้วัดสุขภาพทางการเงิน” ของภาคเอกชนไทยที่สะท้อนว่า เครื่องยนต์เศรษฐกิจหลายภาคส่วนกำลังเผชิญภาวะ “สะดุดและตึงตัวอย่างหนัก”
โดยพบสถิติ “ปรับลดอันดับเครดิต” ที่มีจำนวนมากกว่า “ปรับเพิ่ม” ชัดเจน สะท้อนปัจจัยหลักจากผลดำเนินงานอ่อนแอ ภาระหนี้สูง ตลอดจนความกังวลสภาพคล่องและการรีไฟแนนซ์ ซึ่งแรงกดดันครอบคลุมธุรกิจพัฒนาอสังหาริมทรัพย์เพื่อขาย, ร้านอาหาร และบริการสาธารณูปโภคที่รัฐควบคุม โดยผู้ออกตราสารในกลุ่มอสังหาฯ มีความอ่อนแอในวงกว้างสุด ส่วนปรับเพิ่มอันดับเครดิตยังจำกัดอยู่เฉพาะราย ซึ่งมีสถานะการเงินที่ดีขึ้น ปัจจัยหนุนภายนอกแข็งแกร่ง และการฟื้นตัวจากแรงกดดันการเงินในช่วงก่อนหน้า รวมถึงการกระจายตัวอันดับเครดิตขยับเล็กน้อยจากกลุ่ม A ไปสู่กลุ่ม BBB ขณะที่ จำนวนผู้ออกตราสารในกลุ่ม B, C และ D เพิ่มขึ้น สะท้อนแรงกดดันที่เพิ่มขึ้นในกลุ่มที่มีคุณภาพเครดิตอ่อนแอ ส่วนการผิดนัดชำระหนี้เพิ่มขึ้นเล็กน้อยจากปีก่อน
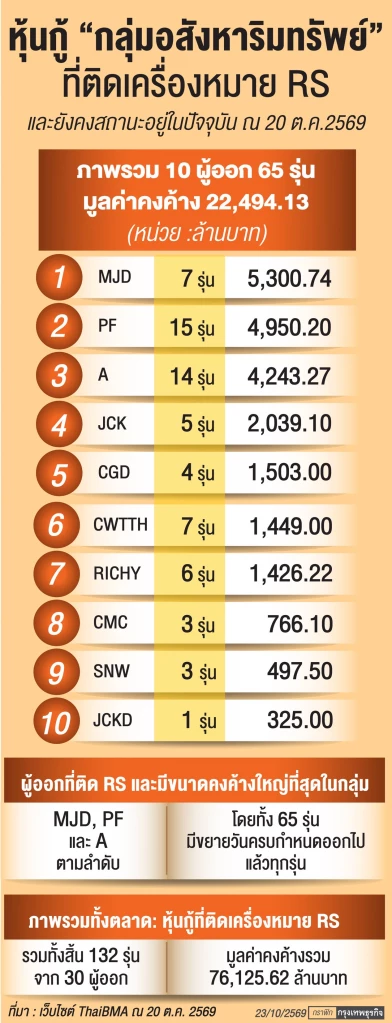
หากเจาะลึกรายอุตสาหกรรม พบว่า อสังหาฯ และกลุ่มเสี่ยงเผชิญแรงกดดันในวงกว้าง มีการปรับลดอันดับเครดิตรวม 24 ครั้ง กระจุกตัวอยู่ในกลุ่มอสังหาริมทรัพย์เพื่อขาย ร้านอาหาร และบริการสาธารณูปโภคที่รัฐควบคุม โดยผู้ออกตราสารในกลุ่มพัฒนาอสังหาริมทรัพย์เพื่อขายมีความอ่อนแอในวงกว้างที่สุด
นอกจากนี้ ยังมีกลุ่มธุรกิจอื่น ๆ ที่ถูกปรับลดอันดับเครดิต เช่น บริษัทบริหารสินทรัพย์ หรือ บริการทางการเงิน, สินค้าอุปโภคบริโภคที่ไม่คงทน, การค้าสินค้าโภคภัณฑ์ และค้าปลีก ส่วนการปรับขึ้นอันดับเครดิตมีจำกัด ซึ่งการปรับเพิ่มอันดับเครดิตมีเพียง 5 ครั้งเท่านั้น ซึ่งจำกัดอยู่เฉพาะบริษัทที่มีผลการดำเนินงานหรือสถานะทางการเงินที่ดีขึ้น ได้รับปัจจัยสนับสนุนภายนอกที่แข็งแกร่งขึ้น หรือสามารถฟื้นตัวจากแรงกดดันทางการเงินในอดีตได้
ตัวอย่างที่โดดเด่นคือ บริษัท เซ็นทรัลพัฒนา จำกัด (มหาชน) หรือ CPN ในกลุ่มกองทรัสต์และอสังหาริมทรัพย์เพื่อเช่า ซึ่งได้รับการปรับอันดับขึ้นเป็น AA+/Stable เมื่อวันที่ 26 ก.พ. 2569 ด้วยยอดตราสารหนี้คงค้างสูงถึง 24,600 ล้านบาท


ด้านการกระจายตัวของอันดับเครดิตและการผิดนัดชำระหนี้ พบว่า การกระจายตัวของอันดับเครดิตขยับตัวเล็กน้อยจากกลุ่ม A ไปสู่กลุ่ม BBB จำนวนผู้ออกตราสารในกลุ่ม B, C และ D ที่เพิ่มขึ้น บ่งชี้ถึงแรงกดดันที่หนาแน่นขึ้นในกลุ่มที่มีคุณภาพเครดิตเปราะบาง ขณะที่การผิดนัดชำระหนี้เพิ่มขึ้นเล็กน้อยจากปีก่อน โดยยังคงกระจุกตัวในธุรกิจรับเหมาก่อสร้าง, บริการสาธารณูปโภคที่รัฐควบคุม, อสังหาฯ และพัฒนาอสังหาริมทรัพย์เพื่อขาย
ขณะที่ ทิศทางแนวโน้มอันดับเครดิตและเครดิตพินิจ การปรับแนวโน้มอันดับเครดิต (Outlook) มีการปรับรวม 23 ครั้ง แบ่งเป็นการปรับแนวโน้มขึ้น 11 ครั้ง และปรับแนวโน้มลง 12 ครั้ง โดยกลุ่มที่ถูกปรับแนวโน้มลง ได้แก่ ปิโตรเคมีและเคมีภัณฑ์ทั่วไป, การเกษตรและสินค้าโภคภัณฑ์อาหาร, สัญญาเช่าดำเนินงาน, ร้านอาหาร และขนส่ง กลุ่มที่ถูกปรับแนวโน้มขึ้น ได้แก่ การค้าสินค้าโภคภัณฑ์, รับเหมาก่อสร้าง และประเทศ
ในช่วง 9 เดือนแรก เครดิตพินิจ (Credit Alert) มีการประกาศเครดิตพินิจแนวโน้มลบ 5 ครั้ง แนวโน้มไม่ชัดเจน 1 ครั้ง และมีการยกเลิกเครดิตพินิจ 4 ครั้ง
นอกจากนี้ ทริสเรทติ้ง เปิดเผย 5 อันดับ การปรับอันดับเครดิตสูงสุดตามมูลค่าตราสารหนี้ โดยเป็นการ “ปรับขึ้น” เพียงอันดับ 1 คือ CPN (กองทรัสต์และอสังหาริมทรัพย์เพื่อเช่า) ปรับอันดับเครดิต ณ 26 ก.พ. 2569 ปรับขึ้นเป็น AA+/Stable จาก AA/Stable มีมูลค่าคงค้าง 24,600 ล้านบาท
ส่วนอันดับ 2 ถึงอันดับ 5 เป็นการ “ปรับลง” คือ อันดับ 2 STA (การค้าสินค้าโภคภัณฑ์) ปรับอันดับเครดิต ณ 21 พ.ค. 2569 ปรับลงเป็น BBB+/Stable จาก A-/Negative มูลค่าคงค้าง 19,188 ล้านบาท อันดับ 3 ORI (พัฒนาอสังหาริมทรัพย์เพื่อขาย) ปรับอันดับเครดิต ณ 31 มี.ค. 2569 ปรับลงเป็น BBB/Stable จาก BBB+/Negative มูลค่าคงค้าง 12,286 ล้านบาท
อันดับ 4 JMART (ค้าปลีก) ปรับอันดับเครดิต ณ 19 ม.ค. 2569 ปรับลงเป็น BBB/Stable จาก BBB+/Stable มูลค่าคงค้าง 8,626 ล้านบาท และอันดับ 5 NOBLE (พัฒนาอสังหาริมทรัพย์เพื่อขาย) ปรับอันดับเครดิต ณ 1 ก.ค. 2569 ปรับลงเป็น BBB-/Stable จาก BBB/Negative มูลค่าคงค้าง 8,212 ล้านบาท
นางสาวอริยา ติรณะประกิจ กรรมการผู้จัดการ สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) เปิดเผยถึงสถานการณ์หุ้นกู้ผิดนัดชำระหนี้และการขอปรับโครงสร้างขยายเวลาชำระหนี้ ว่า รายชื่อบริษัทที่ประสบปัญหาในช่วงที่ผ่านมายังคงเป็นกลุ่มเดิมที่มีปัญหาสภาพคล่องตึงตัวอยู่แล้ว และ ยังไม่พบสัญญาณลูกหนี้รายใหม่ที่จะส่งผลกระทบเป็นวงกว้างในเชิงระบบ
อย่างไรก็ตาม ในช่วงไตรมาส 4 ของปี 2569 จะมีหุ้นกู้ที่ถึงกำหนดชำระคืนอีก 172,751 ล้านบาท ซึ่งกลุ่มอสังหาริมทรัพย์ยังคงเป็นเซ็กเตอร์ที่ต้องเฝ้าระวังเป็นพิเศษ เนื่องจากได้รับผลกระทบจากความเข้มงวดในการปล่อยสินเชื่อและอัตราการปฏิเสธสินเชื่อ (Rejection Rate) ที่ยังคงอยู่ในระดับสูง
ทั้งนี้ สถิติในช่วง 3 ปีที่ผ่านมาพบว่า กลุ่มอสังหาริมทรัพย์มียอดหุ้นกู้คงค้างลดลงมากที่สุดถึง 90,958 ล้านบาท เนื่องจากผู้ออกตราสารหนี้กลุ่ม Non-investment grade มีความเสี่ยงสูงขึ้นและการขอขยายระยะเวลาชำระหนี้ที่เกิดขึ้นต่อเนื่องในกลุ่มดังกล่าว
