


‘ปฐมพงศ์’ ตั้งคำถามก่อนเร่งลงทุน 6G หลัง 5G ครอบคลุมประชากร 98% แต่การใช้งานใน SME-โรงงานยังไม่แพร่หลาย เอกชนสะท้อนรายได้ไม่ทันต้นทุน ชี้โจทย์ใหญ่ไม่ใช่แค่เทคโนโลยีพร้อม แต่ต้องสร้าง Use Case ปลดล็อกกฎระเบียบ และทำให้โครงสร้างพื้นฐานสร้างมูลค่าทางเศรษฐกิจได้จริง
KEY POINTS
- การลงทุน 5G ยังไม่คุ้มทุนผู้ประกอบการโทรคมนาคมลงทุนในโครงข่าย 5G ไปแล้วหลักแสนล้านบาท แต่ยังไม่ถึงจุดคุ้มทุน เนื่องจากภาคธุรกิจนำไปใช้งานจริงน้อยกว่าที่คาดการณ์ไว้
- กสทช. คาดเปลี่ยนผ่านสู่ 6G อาจนานกว่า 10 ปี เนื่องจาก Use Case หรือรูปแบบการใช้งานของ 5G ที่สร้างมูลค่าทางเศรษฐกิจยังมีไม่มากพอ ทำให้การเปลี่ยนผ่านสู่เทคโนโลยีใหม่อาจต้องใช้เวลายาวนาน
- การใช้งาน 5G ในภาคธุรกิจยังต่ำ แม้โครงข่าย 5G จะครอบคลุมประชากรถึง 98% แต่การนำไปใช้ในภาคธุรกิจ โดยเฉพาะกลุ่ม SME และโรงงานอุตสาหกรรมยังไม่แพร่หลาย
- อุปสรรคด้านกฎระเบียบและความคุ้มค่า การพัฒนาสู่เทคโนโลยีใหม่ยังเผชิญความท้าทายจากกฎระเบียบที่ซับซ้อน และคำถามสำคัญเรื่องความคุ้มค่าในการลงทุนโครงสร้างพื้นฐาน
- โจทย์สำคัญคือการสร้างความต้องการใช้งาน ก่อนจะมุ่งสู่ 6G ไทยต้องตอบให้ได้ว่าจะสร้างความต้องการใช้งานเทคโนโลยีขั้นสูงให้เกิดขึ้นจริงได้อย่างไร เพื่อให้การลงทุนเกิดผลตอบแทนที่คุ้มค่า
การเดินหน้าสู่เทคโนโลยี 6G ของไทยอาจไม่ใช่แค่คำถามว่าจะเริ่มใช้ได้เมื่อไร แต่ต้องตอบให้ได้ก่อนว่า ลงทุนแล้วคุ้มค่าหรือไม่ และจะสร้างมูลค่าเพิ่มให้เศรษฐกิจไทยได้อย่างไร เมื่อโครงข่าย 5G ครอบคลุมประชากรแล้ว 98% แต่การใช้งานในภาคธุรกิจ โดยเฉพาะผู้ประกอบการ SME และโรงงานอุตสาหกรรม ยังไม่แพร่หลาย ขณะที่ผู้ประกอบการโทรคมนาคมสะท้อนว่าการลงทุน 5G ยังไม่ถึงจุดคุ้มทุน
ดร.ปฐมพงศ์ ศรีนวล ผู้อำนวยการสำนักวิชาการและจัดการทรัพยากรโทรคมนาคม สำนักงาน กสทช. กล่าวบนเวทีสัมมนา Digital Infrastructure for the Future ว่า นับตั้งแต่ประเทศไทยเริ่มให้บริการ 5G ในปี 2563 ผู้ประกอบการลงทุนพัฒนาโครงข่ายเป็นเงินหลักแสนล้านบาท โดยคาดหวังว่าจะเกิดบริการใหม่ เช่น โรงงานอัจฉริยะ (Smart Factory) การใช้ AI ในภาคการผลิต และบริการดิจิทัลสำหรับองค์กร แต่การใช้งานจริงกลับเติบโตไม่ทันการลงทุน
เมื่อปี 2563 เรามี 5G ใช้ครั้งแรกของประเทศ เราดีใจกันมาก แต่เวลาผ่านไปเอกชนก็มาบอกเราว่าเขายังไม่ถึงจุดคุ้มทุนเลย เพราะ Use Case มาไม่ทันกับการลงทุนในโครงสร้างพื้นฐาน ซึ่งมีการลงทุนเป็นหลักแสนล้านบาท แต่รายได้จากการใช้งานที่คาดว่าจะเกิดขึ้น ทั้ง AI และ Smart Factory ยังไม่เห็นภาพเหล่านั้น
6G จะมาจริงเมื่อไร ไทยต้องรีบหรือรอให้คุ้ม
ดร.ปฐมพงศ์ ประเมินในมุมมองส่วนตัวว่า การเปลี่ยนผ่านสู่ 6G อาจใช้เวลามากกว่า 10 ปี เพราะแม้แต่ 5G ก็ยังมี Use Case ที่สร้างมูลค่าทางเศรษฐกิจไม่มากนัก ขณะที่ไทยยังต้องเร่งพัฒนาเศรษฐกิจที่ขับเคลื่อนด้วยข้อมูล (Data-driven Economy) เพื่อให้เทคโนโลยีขั้นสูงถูกนำไปใช้จริงในภาคธุรกิจ
ดังนั้น ระยะเวลา 10 ปีมองว่ามันอาจจะไม่พอด้วยซ้ำ อันนี้ผมประเมินของผมเอง ไม่ได้เกี่ยวข้องกับสำนักงาน กสทช. ว่า 6G อาจจะต้องใช้ระยะเวลามากกว่านั้น เพราะ Use Case แม้กระทั่ง 5G ก็ยังเห็นไม่มีเยอะเท่าที่ควร
ข้อมูลไตรมาส 4 ปี 2568 ระบุว่า โครงข่าย 4G ของไทยครอบคลุมประชากร 99% และ 5G ครอบคลุม 98% ส่วนอัตราการใช้บริการอินเทอร์เน็ตบรอดแบนด์มือถืออยู่ที่ 131.73% ของประชากร หรือเฉลี่ยประมาณ 1.3 เลขหมายต่อคน
ขณะที่ผลวัดความเร็วอินเทอร์เน็ตมือถือของ Ookla ช่วงเดือน พ.ค.–ก.ค. 2569 ไทยอยู่ในอันดับ 32 จาก 102 ประเทศ ด้วยความเร็วดาวน์โหลดมัธยฐาน 135.89 Mbps และอัปโหลด 24.78 Mbps
ตัวเลขเหล่านี้สะท้อนว่าไทยมีโครงข่ายรองรับการเชื่อมต่อในระดับสูง แต่ความครอบคลุมไม่ได้หมายความว่าภาคธุรกิจจะนำเทคโนโลยีไปใช้สร้างผลิตภาพได้เต็มศักยภาพ โดยเฉพาะ SME และโรงงานที่ยังต้องเร่งปรับตัวสู่การใช้ระบบดิจิทัลในระดับองค์กร (Enterprise Adoption) ทั้งนี้ สำนักงาน กสทช. ยังไม่มีตัวเลขเฉพาะที่ยืนยันอัตราการนำเทคโนโลยีไปใช้ในภาคองค์กรอย่างชัดเจน


กฎระเบียบยังไม่ทัน ปลดล็อกอย่างไรให้ลงทุนเกิดผล
ด้านการเตรียมคลื่นความถี่รองรับเทคโนโลยีรุ่นใหม่ มีประเด็นทั้งคลื่น 2100 MHz สำหรับกิจการโทรคมนาคมเคลื่อนที่สากล (IMT) และคลื่น 3500 MHz ที่เกี่ยวข้องกับการพัฒนา 5G-Advanced รวมถึงเทคโนโลยีสื่อสารระหว่างอุปกรณ์โดยตรง (Device-to-Device หรือ D2D) โดยคลื่น 3500 MHz ยังต้องพิจารณาประเด็นการใช้งานในกิจการดาวเทียมควบคู่กัน
ขณะที่การประชุมวิทยุคมนาคมโลก WRC-27 ในปี 2570 จะมีวาระพิจารณาคลื่นความถี่สำหรับกิจการโทรคมนาคมเคลื่อนที่ในอนาคต ซึ่งเชื่อมโยงกับการพัฒนา 6G ไทยจึงต้องติดตามมาตรฐานสากลและประเมินความต้องการใช้จริงควบคู่กับต้นทุนของผู้ประกอบการ ก่อนกำหนดแนวทางจัดสรรคลื่นสำหรับเทคโนโลยีรุ่นถัดไป
ที่ผ่านมา กสทช. จัดสรรคลื่นความถี่สำหรับกิจการโทรคมนาคมเคลื่อนที่สากลแล้วรวม 3,220 MHz โดยการประมูลคลื่นช่วงปี 2555–2568 สร้างรายได้ที่ต้องนำส่งรัฐรวม 531,988.14 ล้านบาท ซึ่งเป็นรายได้จากการจัดสรรคลื่น ไม่ใช่มูลค่าเงินลงทุนสร้างโครงข่ายทั้งหมดของเอกชน
ผู้ประกอบการยังเสนอว่าความต้องการส่งข้อมูลที่เพิ่มขึ้นจากการใช้ AI ทำให้ต้องมีทรัพยากรคลื่นเพียงพอ เพื่อรักษาความเร็วและคุณภาพบริการ ขณะเดียวกัน เทคโนโลยีดาวเทียมก็มีบทบาทเพิ่มขึ้นในการพัฒนาโครงสร้างพื้นฐานสื่อสาร
6G ไม่ใช่แค่เร็วขึ้น แต่ต้องเชื่อม AI-Cloud-อุตสาหกรรม
ทิศทางบรอดแบนด์ในอนาคตไม่ได้มุ่งเพิ่มความเร็วเพียงอย่างเดียว แต่ให้ความสำคัญกับความหน่วงต่ำ ความน่าเชื่อถือสูง และการเชื่อมต่ออุปกรณ์จำนวนมาก รวมถึงแนวคิดประสบการณ์ใช้งานความเร็วระดับ 10 Gbps และการผสานระบบสื่อสารกับเทคโนโลยีตรวจจับข้อมูล เพื่อรองรับอุตสาหกรรมอัจฉริยะ การสื่อสารแบบเรียลไทม์ และระบบขนส่งที่เชื่อมต่อกัน
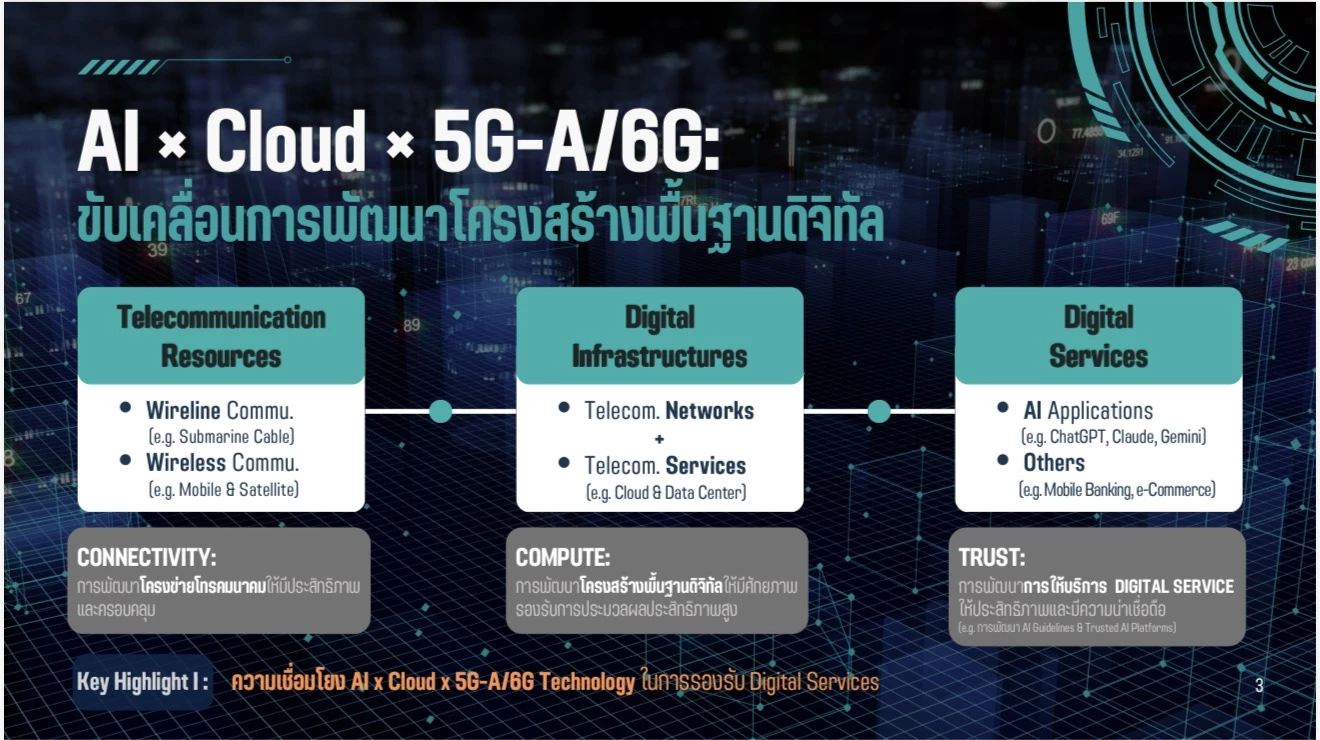
โครงสร้างพื้นฐานที่รองรับ 5G-Advanced และ 6G จึงต้องทำงานร่วมกับ AI และ Cloud ผ่าน 3 องค์ประกอบ ได้แก่
- Connectivity คือโครงข่ายที่มีประสิทธิภาพและครอบคลุม
- Compute คือระบบประมวลผลประสิทธิภาพสูง
- Trust คือความปลอดภัยและความน่าเชื่อถือของบริการดิจิทัล โดยมีโครงข่ายทางสาย เคเบิลใต้น้ำ ระบบมือถือ และดาวเทียมเป็นส่วนสำคัญ
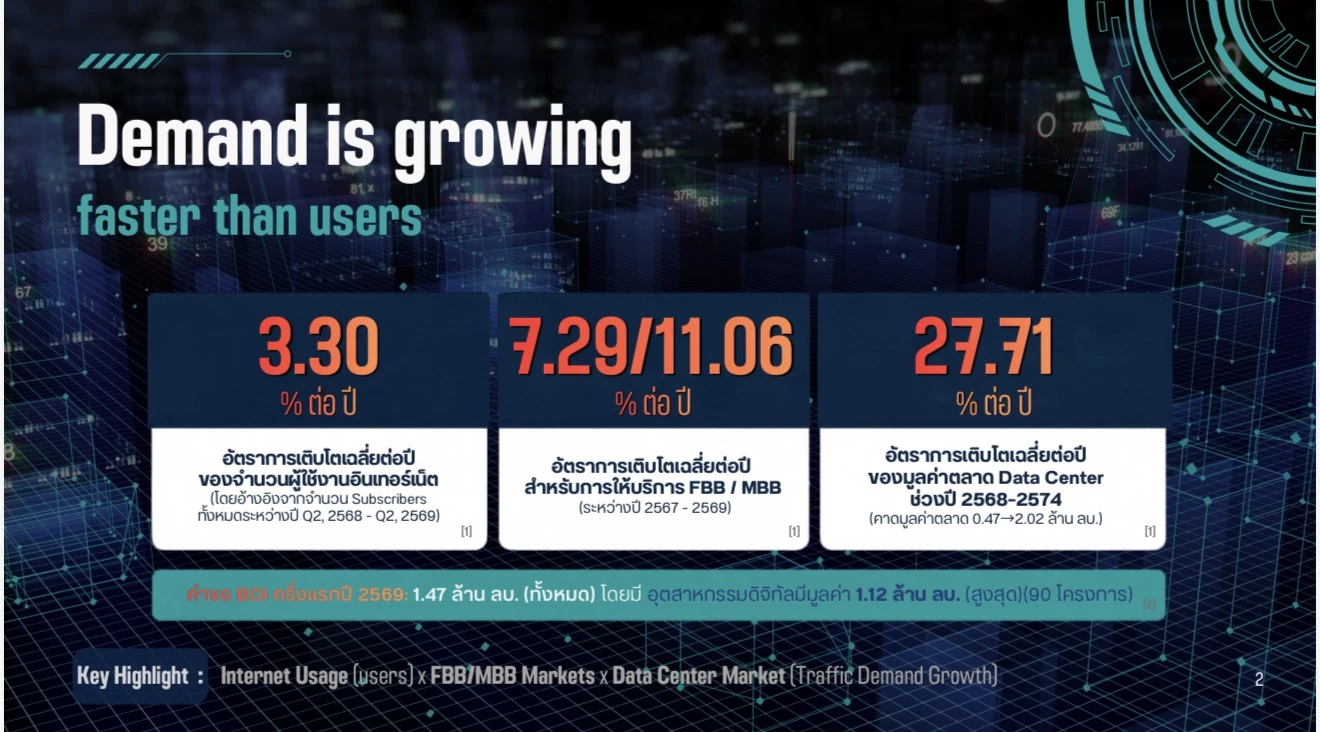
แนวโน้มการลงทุนยังสะท้อนความต้องการโครงสร้างพื้นฐานดิจิทัลที่เพิ่มขึ้น โดยจำนวนการสมัครใช้บริการอินเทอร์เน็ตเติบโตเฉลี่ย 3.30% ต่อปี ระหว่างไตรมาส 2 ปี 2568 ถึงไตรมาส 2 ปี 2569 ขณะที่บริการบรอดแบนด์ประจำที่ และบรอดแบนด์มือถือ (MBB) มีอัตราเติบโตเฉลี่ย 7.29% และ 11.06% ต่อปีตามลำดับ ในช่วงปี 2567–2569
ตลาดดาต้า เซ็นเตอร์ มีการคาดการณ์ว่าจะขยายตัวเฉลี่ย 27.71% ต่อปี ระหว่างปี 2568–2574 จากมูลค่าประมาณ 4.7 แสนล้านบาท เป็น 2.02 ล้านล้านบาท ส่วนคำขอรับการส่งเสริมการลงทุน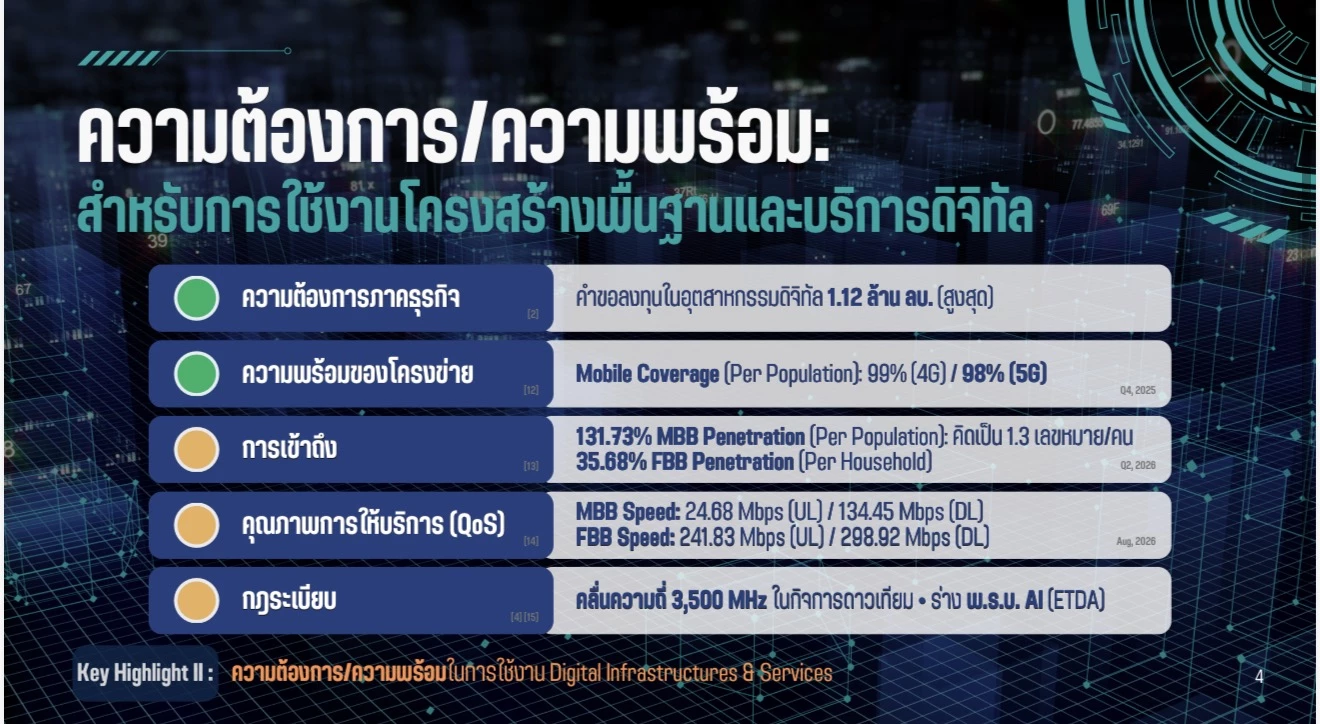
ลดต้นทุนรัฐ สร้างเศรษฐกิจข้อมูล ก่อนเร่งเทคโนโลยีรุ่นใหม่
แม้ไทยมีโครงสร้างพื้นฐานดิจิทัลค่อนข้างพร้อม แต่การลงทุนยังติดขัดจากต้นทุน กฎระเบียบหลายหน่วยงาน และขั้นตอนขออนุญาตที่ซับซ้อน โดยเฉพาะการพัฒนาโครงข่ายทางสายและเคเบิลใต้น้ำ ซึ่งอาจต้องขออนุญาตจากหน่วยงานต่างๆ ประมาณ 7–8 แห่ง ทั้งหน่วยงานด้านทางหลวง อุทยาน ทรัพยากรทางทะเลและชายฝั่ง และกรมเจ้าท่า ส่งผลให้ระยะเวลารออนุมัติกลายเป็นต้นทุนของเอกชน
การที่เราสร้างโครงสร้างพื้นฐานแล้วใช้ระยะเวลานานในการพิจารณา เป็นส่วนหนึ่งของต้นทุนของผู้ประกอบการ เขารอหนึ่งวัน ต้นทุนอาจเพิ่มขึ้นหลายล้านบาท
แนวทางที่เสนอคือการพิจารณา Super License เพื่อลดขั้นตอนการอนุญาตจากหลายหน่วยงาน ตลอดจนปรับการจัดสรรคลื่นให้ยืดหยุ่น ส่งเสริมการใช้โครงสร้างพื้นฐานร่วมกัน (Infrastructure Sharing) และลดความซับซ้อนของการขอใช้สิทธิแห่งทาง (Right of Way) โดยต้องอาศัยความร่วมมือจากภาครัฐหลายหน่วยงาน ไม่ใช่เฉพาะ กสทช.
ดร.ปฐมพงศ์ สะท้อนว่า แม้ไทยมีโครงสร้างพื้นฐานดิจิทัลค่อนข้างพร้อม แต่กฎระเบียบและระบบการทำงานภาครัฐยังปรับตัวไม่ทัน ดังนั้น ท้ายที่สุด คำถามสำคัญของ 6G ไทยจึงไม่ใช่เพียงว่าจะเริ่มใช้เมื่อไร แต่คือ จะสร้างความต้องการใช้งานให้เกิดขึ้นจริงได้อย่างไร ใครจะเป็นผู้จ่ายต้นทุน และผลตอบแทนจะกลับมาคุ้มค่าการลงทุนเมื่อใด
