


ทริสเรทติ้ง เผยภาพรวมอันดับเครดิต 9 เดือนแรกปี 2569 ชี้แรงกดดันด้านเครดิตพุ่งสูงขึ้นท่ามกลางการฟื้นตัวจำกัด ภาคอสังหาริมทรัพย์และธุรกิจที่มีภาระหนี้สูง เผชิญความท้าทายหนัก สะท้อนจากสถิติการปรับลดอันดับเครดิตที่มีจำนวนมากกว่าการปรับขึ้นอย่างชัดเจน
KEY POINTS
- ทริสเรทติ้งเผยภาพรวม 9 เดือนแรกของปี 2569 พบแรงกดดันด้านเครดิตเพิ่มสูงขึ้น โดยมีการปรับลดอันดับเครดิต (24 ครั้ง) และผิดนัดชำระหนี้ (4 ครั้ง) มากกว่าการปรับขึ้น (5 ครั้ง) อย่างชัดเจน
- ภาคธุรกิจพัฒนาอสังหาริมทรัพย์เพื่อขายเป็นกลุ่มที่เผชิญความอ่อนแอในวงกว้างที่สุด และเป็นกลุ่มที่การปรับลดอันดับเครดิตกระจุกตัวอยู่มาก
- การปรับเพิ่มอันดับเครดิตมีจำนวนจำกัดเพียง 5 ครั้ง ซึ่งเกิดขึ้นเฉพาะบริษัทที่มีผลการดำเนินงานดีขึ้นหรือได้รับการสนับสนุนที่แข็งแกร่ง
บริษัท ทริสเรทติ้ง จำกัด เปิดเผยรายงานสรุปภาพรวมอันดับเครดิตประจำงวด 9 เดือนแรกของปี 2569 (มกราคม–กันยายน 2569) สะท้อนภาพบรรยากาศทางธุรกิจที่ยังคงเผชิญกับ “แรงกดดันด้านเครดิตที่เพิ่มสูงขึ้นอย่างต่อเนื่อง” ท่ามกลางการฟื้นตัวหรือปรับตัวที่ดีขึ้นเป็นบางส่วนของผู้ออกตราสารหนี้บางราย
โดยพบสถิติการปรับลดอันดับเครดิตที่มีจำนวนทิ้งห่างจากการปรับเพิ่มอย่างชัดเจน อันเนื่องมาจากผลการดำเนินงานที่อ่อนแอ ภาระหนี้สินในระดับสูง ตลอดจนความกังวลด้านสภาพคล่องและการรีไฟแนนซ์
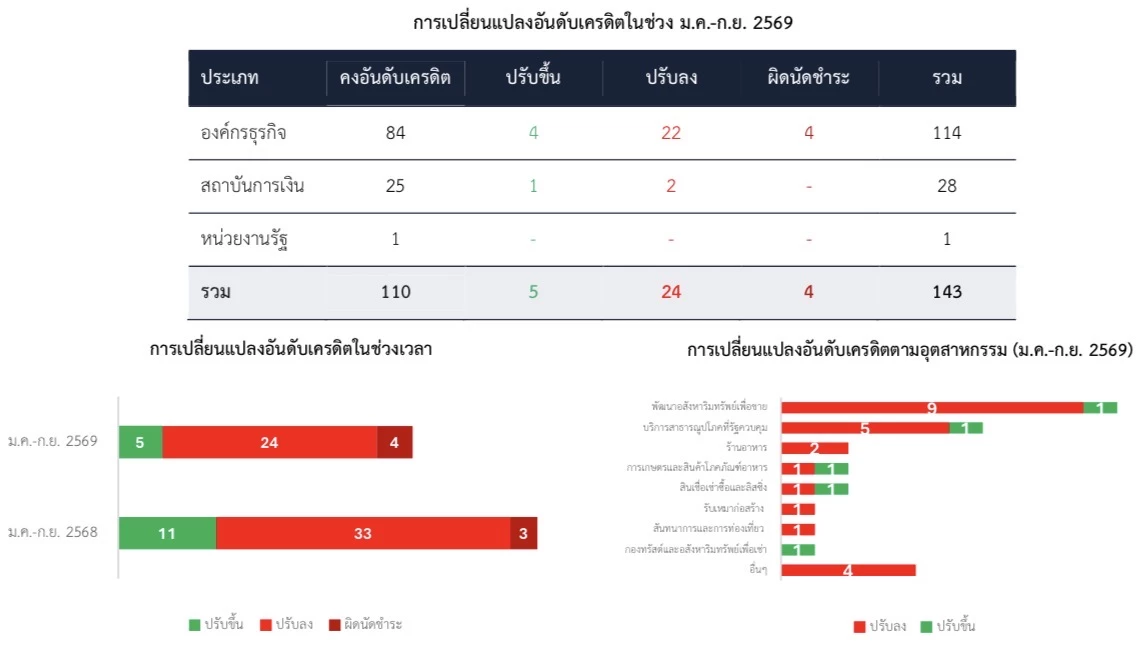
สรุปสถิติการเปลี่ยนแปลงอันดับเครดิต (ม.ค. - ก.ย. 2569)
ในรอบ 9 เดือนที่ผ่านมา ทริสเรทติ้งได้ทบทวนและดำเนินการเปลี่ยนแปลงอันดับเครดิตรวมทั้งสิ้น 143 ครั้ง โดยมีรายละเอียดแยกตามประเภทธุรกิจ ดังนี้
องค์กรธุรกิจ: คงอันดับเครดิต 84 ครั้ง, ปรับขึ้น 4 ครั้ง, ปรับลง 22 ครั้ง, และผิดนัดชำระหนี้ 4 ครั้ง (รวม 114 ครั้ง)
สถาบันการเงิน: คงอันดับเครดิต 25 ครั้ง, ปรับขึ้น 1 ครั้ง, และปรับลง 2 ครั้ง (รวม 28 ครั้ง)
หน่วยงานรัฐ: คงอันดับเครดิต 1 ครั้ง (รวม 1 ครั้ง)
รวมทั้งสิ้น: คงอันดับเครดิต 110 ครั้ง, ปรับขึ้น 5 ครั้ง, ปรับลง 24 ครั้ง, และผิดนัดชำระหนี้ 4 ครั้ง (รวม 143 ครั้ง)
ทั้งนี้ ตัวเลขดังกล่าวสะท้อนจำนวนครั้งของการเปลี่ยนแปลงอันดับเครดิต โดยบริษัทหนึ่งแห่งอาจมีการเปลี่ยนแปลงมากกว่าหนึ่งครั้งในช่วงเวลาดังกล่าว


เจาะลึกอุตสาหกรรม: อสังหาริมทรัพย์อ่วมหนัก-การปรับขึ้นจำกัดเฉพาะราย
1. ภาคอสังหาริมทรัพย์และกลุ่มเสี่ยงเผชิญแรงกดดันในวงกว้าง
การปรับลดอันดับเครดิตรวม 24 ครั้ง กระจุกตัวอยู่ในกลุ่มธุรกิจพัฒนาอสังหาริมทรัพย์เพื่อขาย ร้านอาหาร และบริการสาธารณูปโภคที่รัฐควบคุม โดยผู้ออกตราสารในกลุ่มพัฒนาอสังหาริมทรัพย์เพื่อขายมีความอ่อนแอในวงกว้างที่สุด
นอกจากนี้ ยังมีกลุ่มธุรกิจอื่น ๆ ที่ถูกปรับลดอันดับเครดิต เช่น บริษัทบริหารสินทรัพย์หรือบริการทางการเงิน, สินค้าอุปโภคบริโภคที่ไม่คงทน, การค้าสินค้าโภคภัณฑ์ และค้าปลีก
2. การปรับขึ้นอันดับเครดิตมีจำกัด
การปรับเพิ่มอันดับเครดิตมีเพียง 5 ครั้งเท่านั้น ซึ่งจำกัดอยู่เฉพาะบริษัทที่มีผลการดำเนินงานหรือสถานะทางการเงินที่ดีขึ้น ได้รับปัจจัยสนับสนุนภายนอกที่แข็งแกร่งขึ้น หรือสามารถฟื้นตัวจากแรงกดดันทางการเงินในอดีตได้
ตัวอย่างที่โดดเด่นคือ บริษัท เซ็นทรัลพัฒนา จำกัด (มหาชน) หรือ CPN ในกลุ่มกองทรัสต์และอสังหาริมทรัพย์เพื่อเช่า ซึ่งได้รับการปรับอันดับขึ้นเป็น AA+/Stable เมื่อวันที่ 26 กุมภาพันธ์ 2569 ด้วยยอดตราสารหนี้คงค้างสูงถึง 24,600 ล้านบาท
3. การกระจายตัวของอันดับเครดิตและการผิดนัดชำระหนี้
การกระจายตัวของอันดับเครดิตขยับตัวเล็กน้อยจากกลุ่ม A ไปสู่กลุ่ม BBB
จำนวนผู้ออกตราสารในกลุ่ม B, C และ D ที่เพิ่มขึ้น บ่งชี้ถึงแรงกดดันที่หนาแน่นขึ้นในกลุ่มที่มีคุณภาพเครดิตเปราะบาง
การผิดนัดชำระหนี้เพิ่มขึ้นเล็กน้อยจากปีก่อน โดยยังคงกระจุกตัวในธุรกิจรับเหมาก่อสร้าง, บริการสาธารณูปโภคที่รัฐควบคุม, อสังหาริมทรัพย์ และพัฒนาอสังหาริมทรัพย์เพื่อขาย
ทิศทางแนวโน้มอันดับเครดิตและเครดิตพินิจ
การปรับแนวโน้มอันดับเครดิต (Outlook): มีการปรับรวม 23 ครั้ง แบ่งเป็นการปรับแนวโน้มขึ้น 11 ครั้ง และปรับแนวโน้มลง 12 ครั้ง
กลุ่มที่ถูกปรับแนวโน้มลง: ได้แก่ ปิโตรเคมีและเคมีภัณฑ์ทั่วไป, การเกษตรและสินค้าโภคภัณฑ์อาหาร, สัญญาเช่าดำเนินงาน, ร้านอาหาร และขนส่ง
กลุ่มที่ถูกปรับแนวโน้มขึ้น: ได้แก่ การค้าสินค้าโภคภัณฑ์, รับเหมาก่อสร้าง และประเทศ
เครดิตพินิจ (Credit Alert): ในช่วง 9 เดือนแรก มีการประกาศเครดิตพินิจแนวโน้มลบ 5 ครั้ง แนวโน้มไม่ชัดเจน 1 ครั้ง และมีการยกเลิกเครดิตพินิจ 4 ครั้ง
ส่อง 5 อันดับการเปลี่ยนแปลงสูงสุด วัดตามมูลค่าตราสารหนี้คงค้าง
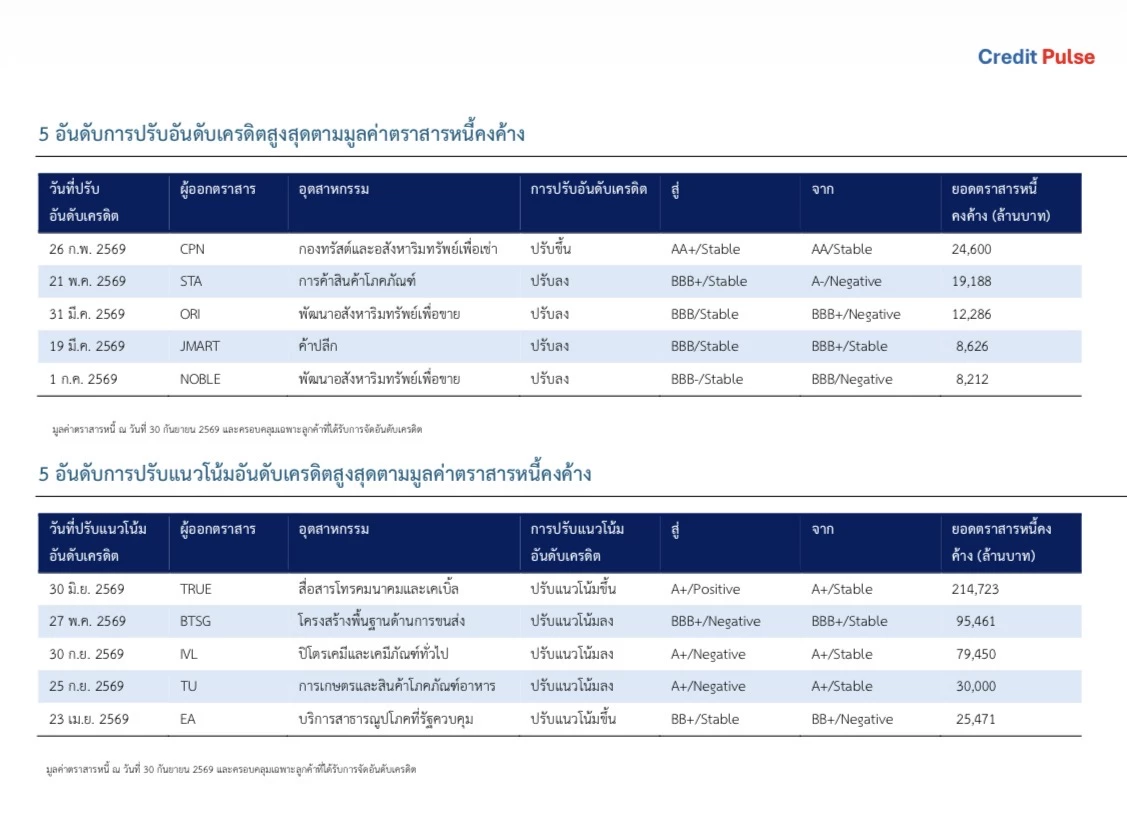
- 5 อันดับการปรับอันดับเครดิตสูงสุดตามมูลค่าตราสารหนี้
CPN (กองทรัสต์และอสังหาริมทรัพย์เพื่อเช่า) | 26 ก.พ. 2569 ปรับขึ้นเป็น AA+/Stable (จาก AA/Stable) | มูลค่าคงค้าง 24,600 ล้านบาท
STA (การค้าสินค้าโภคภัณฑ์) | 21 พ.ค. 2569 | ปรับลงเป็น BBB+/Stable (จาก A-/Negative) | มูลค่าคงค้าง 19,188 ล้านบาท
ORI (พัฒนาอสังหาริมทรัพย์เพื่อขาย) | 31 มี.ค. 2569 | ปรับลงเป็น BBB/Stable (จาก BBB+/Negative) | มูลค่าคงค้าง 12,286 ล้านบาท
JMART (ค้าปลีก) | 19 ม.ค. 2569 | ปรับลงเป็น BBB/Stable (จาก BBB+/Stable) | มูลค่าคงค้าง 8,626 ล้านบาท
NOBLE (พัฒนาอสังหาริมทรัพย์เพื่อขาย) | 1 ก.ค. 2569 | ปรับลงเป็น BBB-/Stable (จาก BBB/Negative) | มูลค่าคงค้าง 8,212 ล้านบาท
- 5 อันดับการปรับแนวโน้มอันดับเครดิตสูงสุดตามมูลค่าตราสารหนี้
TRUE (สื่อสารโทรคมนาคมและเคเบิ้ล) | 30 มิ.ย. 2569 | ปรับแนวโน้มขึ้นเป็น A+/Positive (จาก A+/Stable) | มูลค่าคงค้าง 214,723 ล้านบาท
BTSG (โครงสร้างพื้นฐานด้านการขนส่ง) | 27 พ.ค. 2569 | ปรับแนวโน้มลงเป็น BBB+/Negative (จาก BBB+/Stable) | มูลค่าคงค้าง 95,461 ล้านบาท
IVL (ปิโตรเคมีและเคมีภัณฑ์ทั่วไป) | 30 ก.ย. 2569 | ปรับแนวโน้มลงเป็น A+/Negative (จาก A+/Stable) | มูลค่าคงค้าง 79,450 ล้านบาท
TU (การเกษตรและสินค้าโภคภัณฑ์อาหาร) | 25 ก.ย. 2569 | ปรับแนวโน้มลงเป็น A+/Negative (จาก A+/Stable) | มูลค่าคงค้าง 30,000 ล้านบาท
EA (บริการสาธารณูปโภคที่รัฐควบคุม) | 23 เม.ย. 2569 | ปรับแนวโน้มขึ้นเป็น BB+/Stable (จาก BB+/Negative) | มูลค่าคงค้าง 25,471 ล้านบาท
