


‘กสิกรไทย’ตั้งทีมสู้ภัยไซเบอร์ ยกระดับเฝ้าระวัง 24 ชั่วโมง ชู ‘ระบบตรวจจับ-กู้คืนทันที’ ทิศทางธุรกิจมุ่งสร้าง “ผลตอบแทน” ให้ผู้ถือหุ้น ควบคู่บริหารความเสี่ยงและรักษาคุณภาพสินเชื่อ
สถานการณ์ “ภัยไซเบอร์ทั่วโลก” กำลังทวีความรุนแรง ล่าสุด รัฐบาลสหรัฐเตือนภัยแฮกเกอร์โจมตีระบบควบคุมอุณหภูมิตู้แช่และห้องเย็นเชิงพาณิชย์ หลังพบการโจมตีอย่างน้อย 3 ระลอกใน “สหรัฐและยุโรป” กระทบร้านค้ากว่า 100 แห่ง สร้างความเสียหายต่อสินค้าแช่เย็นและแช่แข็ง ภาพดังกล่าวสะท้อนว่าภัยไซเบอร์สามารถ “ลุกลาม” จากการโจมตีข้อมูลไปสู่การควบคุมอุปกรณ์ทางกายภาพได้ ขณะที่ “อนุทิน ชาญวีรกูล” นายกรัฐมนตรี ได้แจ้งต่อที่ประชุมคณะรัฐมนตรี (ครม.) ถึงภัยคุกคามรูปแบบใหม่พร้อมเตือนถึงความเสี่ยงที่อาจกระทบต่อระบบสำคัญและการดำเนินธุรกิจในวงกว้าง
ดังนั้น หนึ่งในภาคธุรกิจที่พึ่งพาระบบดิจิทัลระดับสูงคือ “ภาคธนาคาร” ซึ่งต้องคำนึงถึง “ความปลอดภัย” ในการให้บริการธุรกรรมทางการเงิน จึงกลายเป็นโจทย์สำคัญที่ธนาคารต้องเร่งรับมือภัยคุกคาม


“ขัตติยา อินทรวิชัย” ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า แบงก์กสิกรไทยมีแนวคิด “การรับมือภัยคุกคามทางไซเบอร์” ในโลกปัจจุบันสามารถแบ่งคนหรือองค์กรออกได้เป็น 2 ประเภท คือ กลุ่มรู้ตัวว่าถูกแฮก และ กลุ่มไม่รู้ตัวว่าถูกแฮก ซึ่งสะท้อนให้เห็นถึงความท้าทายในการรักษาความปลอดภัยทางไซเบอร์ที่เพิ่มขึ้นต่อเนื่อง
สำหรับ คนหรือองค์กรประเภทแรก คือ ผู้ที่ถูกโจมตีทางไซเบอร์แล้วสามารถตรวจพบความผิดปกติ หรือตระหนักได้ว่าระบบของตนเองถูกแฮก ขณะที่ประเภทที่สอง คือ ผู้ที่ระบบถูกแทรกซึมหรือมีข้อมูลรั่วไหลไปแล้ว แต่ยังไม่รู้ตัวว่ากำลังตกเป็นเป้าหมายของการโจมตี ซึ่งถือเป็นความเสี่ยงที่น่ากังวล เพราะผู้ไม่หวังดีอาจแฝงตัวอยู่ในระบบได้โดยที่องค์กรไม่ทันสังเกต
ทั้งนี้ แนวคิดดังกล่าวสะท้อนให้เห็นว่า ในโลกดิจิทัลไม่มีระบบรักษาความปลอดภัยใดที่สามารถป้องกันการโจมตีทางไซเบอร์ได้ 100% ดังนั้น องค์กรจึงไม่ควรมุ่งเน้นเฉพาะการป้องกันไม่ให้ถูกโจมตีเท่านั้น แต่ทว่าต้องให้ความสำคัญกับความสามารถในการตรวจจับเหตุผิดปกติ การตอบสนองต่อภัยคุกคาม และการฟื้นฟูระบบให้กลับมาใช้งานได้โดยเร็วที่สุด
โดยหัวใจสำคัญจึงอยู่ที่ว่า เมื่อองค์กรตรวจพบว่าถูกโจมตีแล้ว จะสามารถรับมือและกู้คืนระบบให้กลับมาเป็นปกติได้รวดเร็วเพียงใด เพราะยิ่งใช้เวลานานในการแก้ไขและฟื้นฟู ยิ่งมีโอกาสสร้างความเสียหายต่อการดำเนินธุรกิจและความเชื่อมั่นของลูกค้า
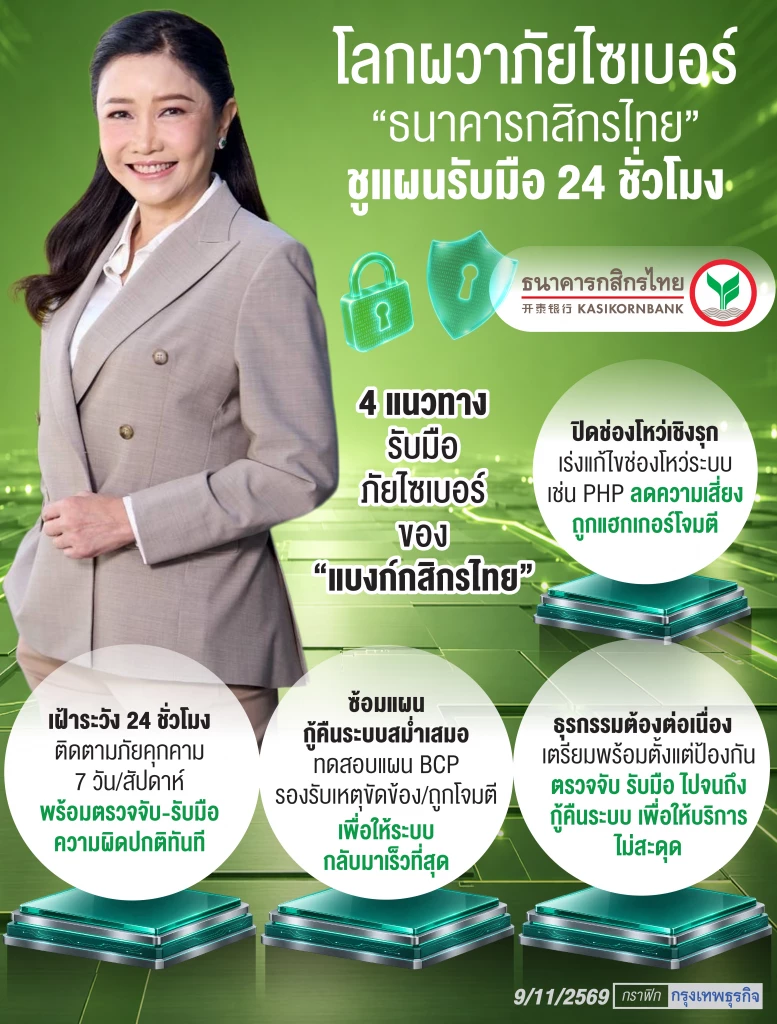
สำหรับ แนวทางการรับมือของกสิกรไทยให้ความสำคัญกับการเตรียมความพร้อมทั้งด้าน “การป้องกัน” และ “การฟื้นฟูระบบ” โดยในด้านการป้องกันและตอบสนองต่อภัยคุกคาม มุ่งตรวจสอบและเร่งปิดช่องโหว่ของระบบรวดเร็ว โดยเฉพาะเมื่อพบการแจ้งเตือนช่องโหว่ด้านความปลอดภัยใหม่ ๆ เช่น กรณีช่องโหว่ในระบบ PHP ซึ่งธนาคารจะเร่งดำเนินการแก้ไขเพื่อลดโอกาสที่ผู้ไม่หวังดีจะใช้ช่องโหว่ดังกล่าวเป็นช่องทางโจมตี
นอกจากนี้ ยังมีศูนย์ปฏิบัติการเฝ้าระวังความปลอดภัยทางไซเบอร์ ทำหน้าที่ติดตามและเฝ้าระวังภัยคุกคามตลอด 24 ชั่วโมง ทั้ง 7 วัน เพื่อให้สามารถตรวจพบความผิดปกติและตอบสนองต่อเหตุการณ์ได้อย่างทันท่วงที
ขณะเดียวกัน ในด้านการกู้คืนและฟื้นฟูระบบ ธนาคารให้ความสำคัญกับการซักซ้อมแผนบริหารความต่อเนื่องทางธุรกิจอย่างสม่ำเสมอ เพื่อเตรียมความพร้อมในกรณีที่เกิดเหตุไม่คาดคิด ไม่ว่าจะเป็นระบบขัดข้องหรือถูกโจมตีทางไซเบอร์ ให้สามารถฟื้นฟูระบบและกลับมาให้บริการลูกค้าได้เร็วที่สุด
โดยเฉพาะธุรกิจธนาคารที่ต้องให้บริการธุรกรรมทางการเงินต่อเนื่อง ในปัจจุบันการทำธุรกรรมของลูกค้าแทบไม่สามารถหยุดชะงักได้ แม้เพียง 5 นาที การเตรียมความพร้อมทั้งด้านการป้องกัน การตรวจจับ การตอบสนอง และการกู้คืนระบบ จึงเป็นเรื่องสำคัญอย่างยิ่ง
ทั้งนี้ การรับมือภัยไซเบอร์ในยุคปัจจุบันจึงไม่ได้วัดกันเพียงว่าองค์กรสามารถป้องกันการถูกโจมตีได้มากน้อยแค่ไหน แต่ยังต้องวัดจากความสามารถในการรู้เท่าทันภัยคุกคาม รับมือกับเหตุการณ์ และกลับมาให้บริการได้อย่างรวดเร็ว เพื่อจำกัดความเสียหายและรักษาความเชื่อมั่นของลูกค้าในระยะยาว
สำหรับ การวางทิศทางการดำเนินธุรกิจมุ่งสร้าง “ผลตอบแทน” ให้ผู้ถือหุ้น ควบคู่กับการบริหารความเสี่ยงและรักษาคุณภาพสินเชื่อ โดยตั้งเป้าผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) เติบโต เพื่อสร้างผลตอบแทนระยะยาว ท่ามกลางเศรษฐกิจไทยที่ฟื้นตัวอย่างค่อยเป็นค่อยไป
สำหรับผลการดำเนินงาน 9 เดือนแรก และไตรมาส 3 ปี 2569 อยู่ในกรอบบนของเป้าหมาย ขณะที่ “รายได้ค่าธรรมเนียม” เติบโต 16% เป็นไปตามแผน และมีแนวโน้มแตะกรอบบนของเป้าหมาย อย่างไรก็ตาม คาดค่าใช้จ่ายไตรมาส 4 เพิ่มขึ้นตามฤดูกาล ซึ่งเป็นปกติในช่วงปลายปี
ส่วนด้านกลยุทธ์สินเชื่อ ธนาคารยังมุ่งเน้นเติบโตระมัดระวัง โดยมุ่งขยาย “สินเชื่อ” ไปยังลูกค้าเดิมผ่านช่องทางดิจิทัลเป็นหลัก เนื่องจากมีข้อมูลและประวัติธุรกรรมที่ช่วยประเมินความสามารถในการชำระหนี้และบริหารความเสี่ยงได้ดีกว่า
ส่วนการขยายฐานลูกค้าใหม่ ธนาคารใช้ข้อมูลประกอบการพิจารณาสินเชื่อผ่านความร่วมมือกับพันธมิตร เช่น LINE BK รวมถึงนำข้อมูลจากห่วงโซ่อุปทานและเครดิตบูโรมาวิเคราะห์ร่วมกัน เพื่อประเมินพฤติกรรมและความสามารถในการชำระหนี้ได้แม่นยำยิ่งขึ้น
ขณะเดียวกัน ธนาคารนำเทคโนโลยีมาพัฒนาการให้บริการ เช่น ระบบอนุมัติสินเชื่อบ้านสำหรับลูกค้าเดิมที่มีข้อมูลอยู่กับธนาคาร ซึ่งสามารถทราบผลได้ภายใน 15 นาที ช่วยลดขั้นตอนและเพิ่มความสะดวกให้ลูกค้า
นอกจากนี้ ธนาคารมุ่งสนับสนุนธุรกิจใน 7 กลุ่มอุตสาหกรรมเป้าหมายที่มีศักยภาพในการแข่งขัน ทั้งด้านต้นทุน วัตถุดิบ และการกระจายตลาด เพื่อเพิ่มขีดความสามารถของภาคธุรกิจไทยและขับเคลื่อนเศรษฐกิจประเทศ
ขณะที่ การบริหารความเสี่ยง ธนาคารจะเพิ่มประสิทธิภาพการติดตามและจัดเก็บหนี้ พร้อมชะลอการเร่งขยายสินเชื่อจนกว่าเศรษฐกิจและกำลังซื้อจะมีความพร้อม เพื่อรักษาคุณภาพสินทรัพย์และควบคุมหนี้เสียในอนาคต
ด้าน กลยุทธ์นวัตกรรมและธุรกิจใหม่ ธนาคารเดินหน้าต่อยอดธุรกิจผ่านบริษัทในเครือ โดยเฉพาะ LINE BK ที่ปัจจุบันพลิกกลับมาทำกำไรได้แล้ว หลังผ่านช่วงเรียนรู้และทำความเข้าใจพฤติกรรมการชำระหนี้ของลูกค้า สะท้อนพัฒนาการของธุรกิจนวัตกรรมที่เริ่มสร้างผลตอบแทนให้ธนาคาร
ขณะเดียวกัน ธนาคารมุ่งนำเทคโนโลยีและสินทรัพย์ดิจิทัลมาผสานกับบริการทางการเงินเดิมผ่านแอปพลิเคชัน K PLUS เพื่อพัฒนาบริการให้ “ตอบโจทย์ลูกค้า” โดยเฉพาะคนรุ่นใหม่ พร้อมสร้างโอกาสเพิ่มรายได้จากผลิตภัณฑ์และบริการทางการเงินรูปแบบใหม่ในอนาคต
