


มิกซ์ยูส กรุงเทพฯ–ปริมณฑล ปี 2569 ยังเดินหน้าขยายตัว พื้นที่ทะลุ 22 ล้านตร.ม.เพิ่มขึ้น 1.64% จากปีก่อน ขณะที่อาคารสำนักงานยังครองสัดส่วนพื้นที่สูงสุดจับตาเกมลงทุน 'ลีสโฮลด์ 'ใจกลางเมือง
KEY POINTS
- โครงการมิกซ์ยูสในกรุงเทพฯ และปริมณฑลมีพื้นที่ก่อสร้างรวมทะลุ 22 ล้านตารางเมตร และยังคงมีทิศทางการขยายตัวอย่างต่อเนื่อง
- การลงทุนโครงการขนาดใหญ่ในย่านศูนย์กลางธุรกิจ (CBD) ส่วนใหญ่เป็นการพัฒนาบนที่ดินเช่าระยะยาว (Leasehold) มากกว่าที่ดินกรรมสิทธิ์ (Freehold)
- พื้นที่สำนักงานเป็นองค์ประกอบหลักของโครงการมิกซ์ยูส แต่กำลังเผชิญความท้าทายจากอัตราการเช่าเฉลี่ยที่ยังอยู่ในระดับต่ำ (61.84%) สวนทางกับอุปทานใหม่ที่กำลังจะเพิ่มขึ้น
ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ (REIC) เปิดเผยรายงานสถานการณ์โครงการอสังหาริมทรัพย์ประเภทผสมผสาน หรือ Mixed-use ในพื้นที่กรุงเทพมหานครและปริมณฑล ปี 2569 สะท้อนภาพการพัฒนาอสังหาริมทรัพย์เมืองที่ยังคงมีทิศทางขยายตัว ท่ามกลางการเปลี่ยนแปลงของรูปแบบการใช้ชีวิต การทำงาน และกิจกรรมทางเศรษฐกิจที่เชื่อมโยงกันมากขึ้น
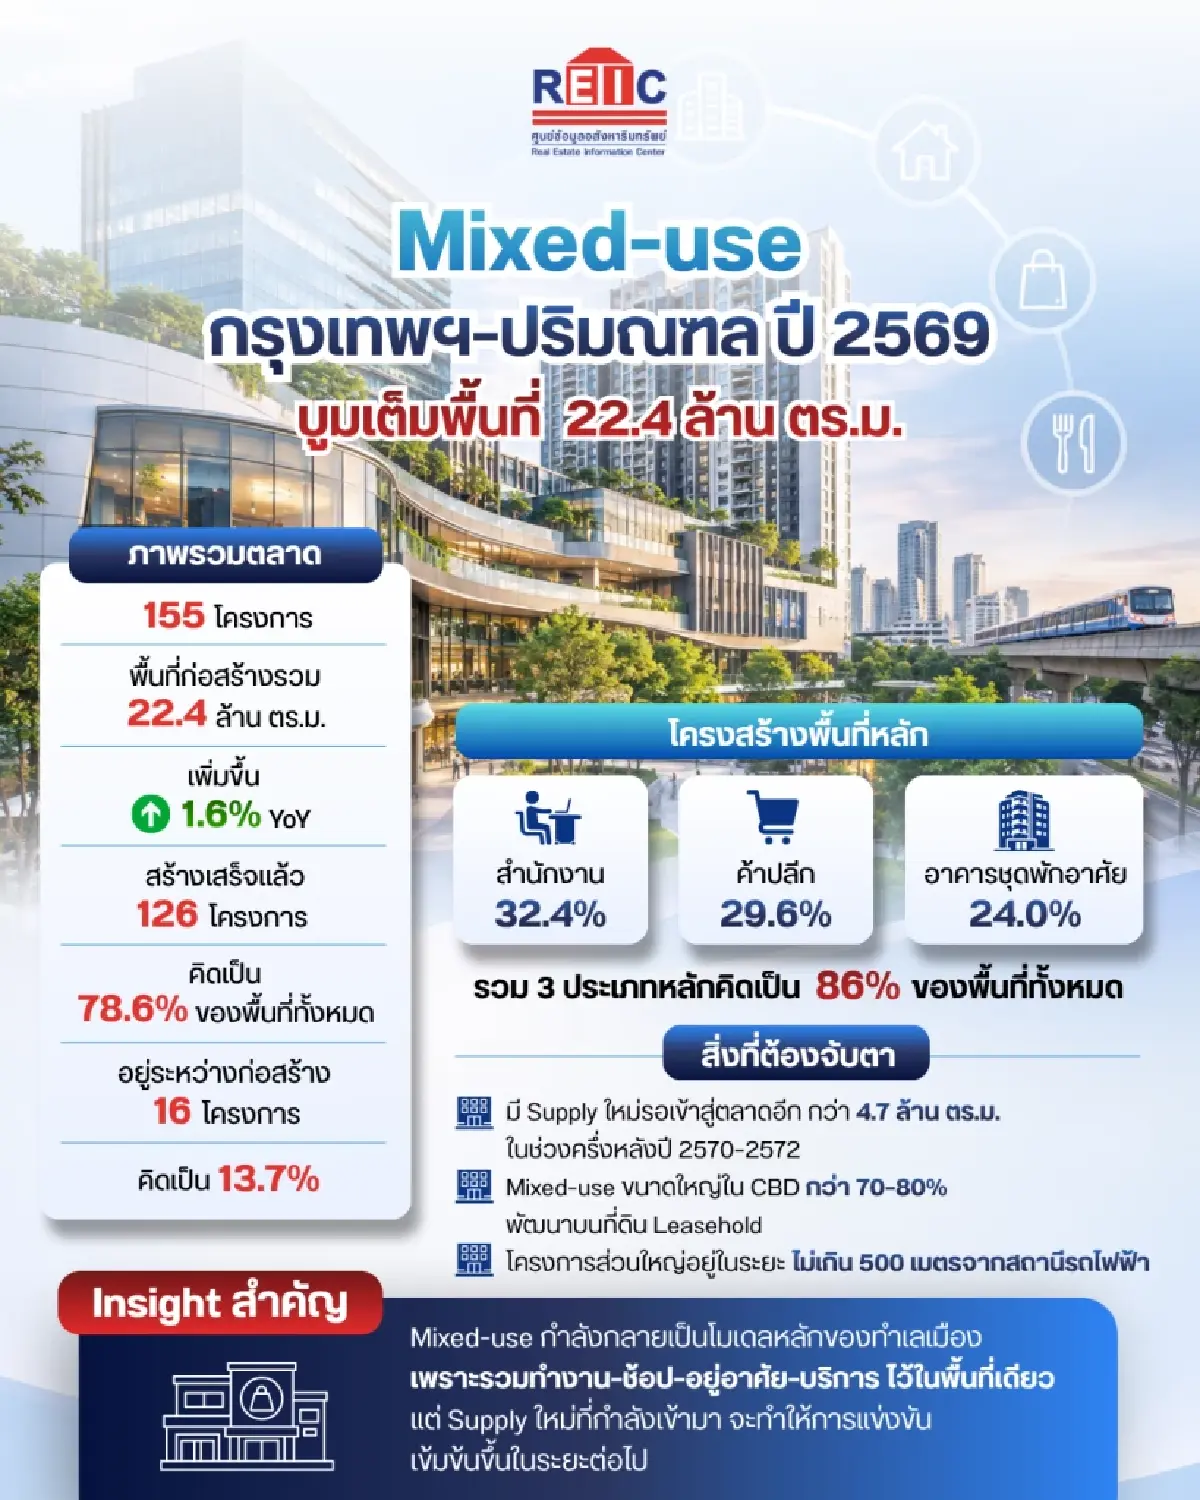
ข้อมูลสำรวจพบว่า ปัจจุบันมีโครงการ Mixed-use รวม 155 โครงการ คิดเป็นพื้นที่ก่อสร้างรวม 22.36 ล้านตารางเมตร เพิ่มขึ้น 1.64% จากปี 2568 ซึ่งมีพื้นที่ก่อสร้างรวม 22.00 ล้านตารางเมตร สะท้อนให้เห็นว่าการลงทุนในอสังหาริมทรัพย์รูปแบบผสมผสานยังคงเดินหน้าต่อ แม้จะมีความท้าทายจากภาวะเศรษฐกิจและการแข่งขันในตลาดอสังหาริมทรัพย์
อีกหนึ่งปรากฏการณ์ที่น่าจับตาคือ การพัฒนาโครงการ Mixed-use ขนาดใหญ่ในพื้นที่ศูนย์กลางธุรกิจ (CBD) ของกรุงเทพฯ ซึ่งส่วนใหญ่ประมาณ 70-80% อยู่บนที่ดินเช่าระยะยาว (Leasehold) มากกว่าที่ดินกรรมสิทธิ์ (Freehold)
โครงสร้างดังกล่าวสะท้อนลักษณะเฉพาะของตลาดอสังหาริมทรัพย์ใจกลางเมือง ที่ราคาที่ดินและข้อจำกัดด้านการถือครองกลายเป็นปัจจัยสำคัญในการกำหนดรูปแบบการลงทุน โดยผู้พัฒนาต้องพิจารณาทั้งระยะเวลาสัญญาเช่า เงื่อนไขการใช้ประโยชน์ที่ดิน และความสามารถในการสร้างผลตอบแทนให้สอดคล้องกับอายุสัญญา
โครงการสร้างเสร็จแล้วเกือบ 80% แต่ซัพพลายใหม่ยังเดินหน้า
เมื่อพิจารณาสถานะการก่อสร้าง พบว่าโครงการ Mixed-use ส่วนใหญ่เป็นโครงการที่ก่อสร้างแล้วเสร็จทั้งหมด โดยมีจำนวน 126 โครงการ คิดเป็นพื้นที่ก่อสร้าง 17.57 ล้านตารางเมตร หรือ 78.60% ของพื้นที่ก่อสร้างรวม เพิ่มขึ้น 14.92% จากปีก่อนที่มีพื้นที่ 15.29 ล้านตารางเมตร
ขณะที่โครงการที่อยู่ระหว่างก่อสร้างมีจำนวน 16 โครงการ พื้นที่รวม 3.06 ล้านตารางเมตร เพิ่มขึ้น 19.07% จากปี 2568 สะท้อนว่ายังมีการลงทุนพัฒนาโครงการใหม่อย่างต่อเนื่อง และจะทยอยเพิ่มอุปทานเข้าสู่ตลาดในระยะถัดไป
ส่วนโครงการที่สร้างเสร็จบางส่วนมีจำนวน 9 โครงการ พื้นที่ 1.40 ล้านตารางเมตร ลดลง 60.59% จากปีก่อน ขณะที่โครงการที่ยังไม่เริ่มก่อสร้างมี 3 โครงการ พื้นที่ 273,962 ตารางเมตร ลดลง 48.54%สำหรับโครงการที่ชะลอการก่อสร้างมี 1 โครงการ พื้นที่ 45,000 ตารางเมตร ไม่เปลี่ยนแปลงจากปีก่อน
สะท้อนให้เห็นว่า ตลาด Mixed-use กรุงเทพฯ–ปริมณฑลมีฐานอาคารที่ก่อสร้างเสร็จแล้วเป็นสัดส่วนหลัก ขณะเดียวกันยังมีโครงการระหว่างก่อสร้างที่เตรียมทยอยเข้าสู่ตลาด การประเมินศักยภาพจึงไม่ได้ขึ้นอยู่กับปริมาณพื้นที่ใหม่เพียงอย่างเดียว แต่ต้องพิจารณาความสามารถในการดูดซับพื้นที่และสร้างรายได้จากสินทรัพย์ที่มีอยู่ด้วย



สำนักงานครองแชมป์พื้นที่สูงสุด สะท้อนหัวใจเศรษฐกิจเมือง
ในมิติของประเภทการใช้ประโยชน์พื้นที่ อาคารสำนักงานยังเป็นองค์ประกอบหลักของโครงการ Mixed-use โดยครองสัดส่วนพื้นที่ก่อสร้างสูงสุด 32.35% สะท้อนบทบาทของกรุงเทพฯ ในฐานะศูนย์กลางธุรกิจและแหล่งจ้างงานสำคัญของประเทศ
รองลงมาคือพื้นที่ค้าปลีก มีสัดส่วน 29.64% รองรับกิจกรรมการจับจ่ายใช้สอย การบริโภค และไลฟ์สไตล์ของคนเมือง ส่วนอาคารชุดพักอาศัยมีสัดส่วน 23.98% ตอกย้ำแนวคิดการพัฒนาเมืองที่เชื่อมโยงพื้นที่ทำงาน พื้นที่พักผ่อน และที่อยู่อาศัยไว้ในพื้นที่เดียวกัน
โครงสร้างดังกล่าวสะท้อนจุดแข็งของ Mixed-use ที่ไม่ได้พึ่งพารายได้จากธุรกิจประเภทใดประเภทหนึ่งเพียงอย่างเดียว แต่สามารถสร้างระบบนิเวศทางเศรษฐกิจภายในโครงการ โดยมีทั้งผู้พักอาศัย พนักงานออฟฟิศ ผู้ใช้บริการ และนักท่องเที่ยวเป็นกลุ่มเป้าหมาย
อย่างไรก็ตาม ความหลากหลายของประเภทการใช้งานไม่ได้หมายความว่าทุกเซกเมนต์จะเติบโตไปในทิศทางเดียวกัน ผู้พัฒนาจึงจำเป็นต้องบริหารสมดุลระหว่างพื้นที่สำนักงาน ค้าปลีก และที่อยู่อาศัยให้สอดรับกับอุปสงค์จริงในแต่ละทำเล
CBD เนื้อหอม ปทุมวันนำทัพ ทำเลรถไฟฟ้ากำหนดเกมลงทุน
สำหรับทำเลการพัฒนาโครงการ Mixed-use ยังคงกระจุกตัวอยู่ในพื้นที่ศูนย์กลางธุรกิจของกรุงเทพฯ โดยเขตปทุมวันมีพื้นที่ก่อสร้างแล้วเสร็จมากที่สุด รองลงมาคือพื้นที่สีลม–สาทร–บางรัก สุขุมวิท และห้วยขวาง–จตุจักร–ดินแดง
ปัจจัยสำคัญที่สนับสนุนการพัฒนาคือการเข้าถึงระบบขนส่งมวลชน โดยโครงการส่วนใหญ่ตั้งอยู่ในระยะไม่เกิน 500 เมตรจากสถานีรถไฟฟ้า ซึ่งช่วยเพิ่มความสะดวกในการเดินทาง เชื่อมโยงแหล่งงานกับพื้นที่พาณิชยกรรม และเพิ่มโอกาสในการดึงดูดผู้ใช้บริการจากหลากหลายกลุ่ม
ทำเลที่เชื่อมต่อระบบขนส่งมวลชนได้ดีจึงยังเป็นหนึ่งในปัจจัยสำคัญที่ผู้พัฒนาให้ความสำคัญ เนื่องจาก Mixed-use ไม่ได้แข่งขันกันเพียงด้านพื้นที่หรือความทันสมัยของอาคาร แต่ยังแข่งขันกันด้านการเข้าถึงและความสะดวกในการใช้ชีวิตประจำวัน
อย่างไรก็ตาม การพัฒนาในพื้นที่ CBD ที่มีต้นทุนที่ดินสูงและข้อจำกัดด้านกรรมสิทธิ์ ทำให้รูปแบบ Leasehold กลายเป็นโครงสร้างสำคัญของการลงทุน โดยเฉพาะโครงการขนาดใหญ่ที่ต้องใช้เงินลงทุนสูงและมีระยะเวลาคืนทุนยาวนาน
สำนักงานยังมีช่องว่าง อัตราเช่าเฉลี่ย 61.84%
ด้านอุปสงค์ในตลาดสำนักงาน ข้อมูล REIC พบว่า อาคารสำนักงานที่เปิดใช้งานแล้วมีอัตราการเช่าเฉลี่ย 61.84% ของพื้นที่ที่พร้อมให้เช่า สะท้อนว่ายังมีพื้นที่เหลือสำหรับรองรับผู้เช่าเพิ่มเติม
ตัวเลขดังกล่าวเป็นประเด็นที่ต้องจับตา โดยเฉพาะเมื่อพิจารณาควบคู่กับพื้นที่สำนักงานใหม่ที่อยู่ระหว่างก่อสร้างและเตรียมเข้าสู่ตลาด เพราะการเพิ่มขึ้นของอุปทานอาจสร้างแรงกดดันต่อการแข่งขันระหว่างอาคารสำนักงาน ทั้งในด้านราคา ค่าเช่า ทำเล และคุณภาพของพื้นที่
ผู้พัฒนาโครงการจึงต้องให้ความสำคัญกับการยกระดับมาตรฐานอาคาร การออกแบบพื้นที่ให้ตอบโจทย์รูปแบบการทำงานที่เปลี่ยนแปลงไป รวมถึงการสร้างบริการและสิ่งอำนวยความสะดวกที่แตกต่าง เพื่อเพิ่มความสามารถในการดึงดูดและรักษาผู้เช่าในระยะยาว
คอนโดยอดขายสะสม 86.28% โรงแรมมีห้องพักกว่า 1.8 หมื่นห้อง
ขณะที่ตลาดอาคารชุดพักอาศัยในโครงการ Mixed-use ที่สำรวจ มียอดขายสะสม 86.28% ของจำนวนหน่วยขายทั้งหมด สะท้อนความคืบหน้าในการระบายหน่วยขายของโครงการในภาพรวม อย่างไรก็ตาม ตัวเลขนี้เป็นยอดขายสะสม ไม่ใช่อัตราการขายเฉพาะปี 2569 จึงควรพิจารณาร่วมกับช่วงเวลาที่เปิดขายและจำนวนหน่วยที่เหลืออยู่ของแต่ละโครงการ
ส่วนธุรกิจโรงแรมมีจำนวนห้องพักเปิดให้บริการรวม 18,133 ห้อง โดยมีสัดส่วนห้องพักที่ให้เช่าแล้ว 68.47% สะท้อนบทบาทของโรงแรมในฐานะองค์ประกอบสำคัญที่ช่วยเติมเต็มกิจกรรมทางเศรษฐกิจของโครงการ Mixed-use ทั้งจากกลุ่มนักท่องเที่ยว นักธุรกิจ และผู้เดินทางเพื่อวัตถุประสงค์ต่างๆ
สำหรับประเภทห้องพัก ห้องดีลักซ์มีจำนวนมากที่สุด รองลงมาคือห้องสแตนดาร์ดและห้องสวีท แสดงให้เห็นถึงโครงสร้างผลิตภัณฑ์โรงแรมที่มีความหลากหลาย เพื่อรองรับกลุ่มลูกค้าที่แตกต่างกัน
ทั้งนี้ การพิจารณาศักยภาพธุรกิจโรงแรมยังต้องดูปัจจัยอื่นประกอบ เช่น อัตราการเข้าพักเฉลี่ย ราคาห้องพักต่อคืน และรายได้ต่อห้องพักที่พร้อมให้บริการ เพื่อสะท้อนประสิทธิภาพการดำเนินธุรกิจได้ชัดเจนยิ่งขึ้น
ค่าเช่าสำนักงาน 1,000-1,499 บาทต่อตร.ม. ค้าปลีก 2,001-3,000 บาท
ในด้านโครงสร้างราคาและค่าเช่า ข้อมูลสำรวจให้ความสำคัญกับกลุ่มอาคารสำนักงานที่มีอัตราค่าเช่า 1,000-1,499 บาทต่อตารางเมตรต่อเดือน ขณะที่พื้นที่ค้าปลีกอยู่ในช่วง 2,001-3,000 บาทต่อตารางเมตรต่อเดือน
ส่วนตลาดอาคารชุดพักอาศัย กลุ่มระดับราคา 3-5 ล้านบาท เป็นอีกหนึ่งระดับราคาที่อยู่ในประเด็นการสำรวจ
อย่างไรก็ตาม ข้อมูลดังกล่าวยังไม่เพียงพอที่จะสรุปว่าระดับค่าเช่าหรือราคาข้างต้นเป็นกลุ่มที่มีอัตราการเช่าและอัตราการขายสูงที่สุด เนื่องจากฐานการคำนวณและรายละเอียดการกระจายตัวของข้อมูลบางรายการยังไม่ชัดเจน
ดังนั้น การประเมินความสามารถในการแข่งขันของแต่ละเซกเมนต์จึงต้องพิจารณามากกว่าระดับราคา โดยควรนำคุณภาพอาคาร ทำเลที่ตั้ง การเข้าถึงระบบขนส่งมวลชน สิ่งอำนวยความสะดวก ตลอดจนผลการเช่าและยอดขายจริงของแต่ละโครงการมาประกอบการวิเคราะห์
Mixed-useต้องบริหารผลตอบแทนให้ยั่งยืน
ภาพรวมตลาด Mixed-use กรุงเทพฯ–ปริมณฑล ปี 2569 สะท้อนให้เห็นว่า การพัฒนาอสังหาริมทรัพย์รูปแบบผสมผสานยังคงเป็นหนึ่งในกลยุทธ์สำคัญของผู้ประกอบการ โดยมีฐานพื้นที่ก่อสร้างรวมกว่า 22 ล้านตารางเมตร และโครงการที่สร้างเสร็จแล้วคิดเป็นสัดส่วนเกือบ 80%
แต่โจทย์สำคัญของตลาดในระยะต่อไปอาจไม่ใช่เพียงการเพิ่มจำนวนโครงการหรือขยายพื้นที่ก่อสร้าง หากอยู่ที่ความสามารถในการบริหารสินทรัพย์ให้สร้างรายได้อย่างต่อเนื่อง ท่ามกลางอุปทานใหม่ที่ทยอยเข้าสู่ตลาดและอุปสงค์ที่แตกต่างกันในแต่ละธุรกิจ
โดยเฉพาะโครงการที่พัฒนาบนที่ดิน Leasehold ซึ่งต้องบริหารทั้งต้นทุน ระยะเวลาสัญญา และการลงทุนปรับปรุงอาคารให้สอดคล้องกับอายุสิทธิการเช่า
