


KTC ประเมินเศรษฐกิจปี 2570 ยังคงเผชิญความท้าทาย แต่เดินหน้า “กลยุทธ์เชิงรุก” ตั้งเป้ายอดใช้จ่ายผ่านบัตรโต 8-10% และ “สินเชื่อรวม” เติบโต 1-2% พร้อมนำเทคโนโลยีเอไอ-ดาต้าแวร์เฮาส์ ยกระดับวิเคราะห์พฤติกรรมลูกค้า-บริหารความเสี่ยง พร้อมคุม “NPL” ไม่เกินระดับ 2% ชูความพร้อมด้านสภาพคล่องและวงเงินสำรองรองรับความผันผวน
KEY POINTS
- KTC ตั้งเป้าหมายยอดใช้จ่ายผ่านบัตรเครดิตในปีหน้าให้เติบโต 8-10% แม้เศรษฐกิจยังไม่ฟื้นตัวชัดเจน
- เตรียมนำเทคโนโลยี AI และระบบ Data Warehouse ใหม่มาใช้เพื่อวิเคราะห์พฤติกรรมลูกค้า, ขยายฐานลูกค้า และบริหารความเสี่ยงให้แม่นยำขึ้น
- วางแผนควบคุมหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ให้อยู่ในระดับไม่เกิน 2% และมีวงเงินสำรองกว่า 1.9 หมื่นล้านบาทเพื่อรับมือความผันผวน
แม้ภาพรวม “เศรษฐกิจ” ในปีหน้า อาจยังไม่สดใส แต่ภาคเอกชน อย่าง บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC ไม่ขอตั้งรับเพียงอย่างเดียว แต่เตรียมความพร้อมทุกด้าน พร้อมตั้งการ์ดสูงคุม “หนี้เสีย” ไม่เกิน 2% และตุนวงเงินสำรองกว่า 1.9 หมื่นล้านบาท เพื่อรับมือทุกความผันผวน “ดอกเบี้ยและเศรษฐกิจ”
นางพิทยา วรปัญญาสกุล ประธานเจ้าหน้าที่บริหาร บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC เปิดเผยว่า แม้แนวโน้มภาวะเศรษฐกิจในภาพรวมปี 2570 อาจยังไม่เห็นการฟื้นตัวอย่างชัดเจน แต่บริษัทได้วางเป้าหมายการเติบโต “เชิงรุก” โดยตั้งเป้าหมายยอดใช้จ่ายผ่านบัตรเครดิต เติบโต 8-10% พร้อมวางเป้าหมายบริหารจัดการต้นทุนทางการเงินจากการตั้งสำรอง (Credit Cost) ให้อยู่ในระดับ 5% พอร์ตสินเชื่อส่วนบุคคล เติบโต 1-2% เช่นเดียวกับพอร์ตสินเชื่อรวม เติบโต 1-2%
“ในภาวะเศรษฐกิจแบบนี้ เราไม่ได้คาดหวังว่าจะดีขึ้นอย่างชัดเจนในปีหน้า แต่เราเชื่อว่าความพร้อมของเรา ทั้งจากระบบ Core System ใหม่ที่เป็นภารกิจหลักในปีนี้ ซึ่งผ่านไปได้อย่างเรียบร้อยและเริ่มเห็นการบริหารจัดการค่าใช้จ่ายได้ดีขึ้น ควบคู่กับการเตรียมพัฒนาระบบใหม่เพิ่มเติมในปีหน้า จะทำให้เรามีความพร้อมในการรองรับการเติบโตได้ดียิ่งขึ้น”
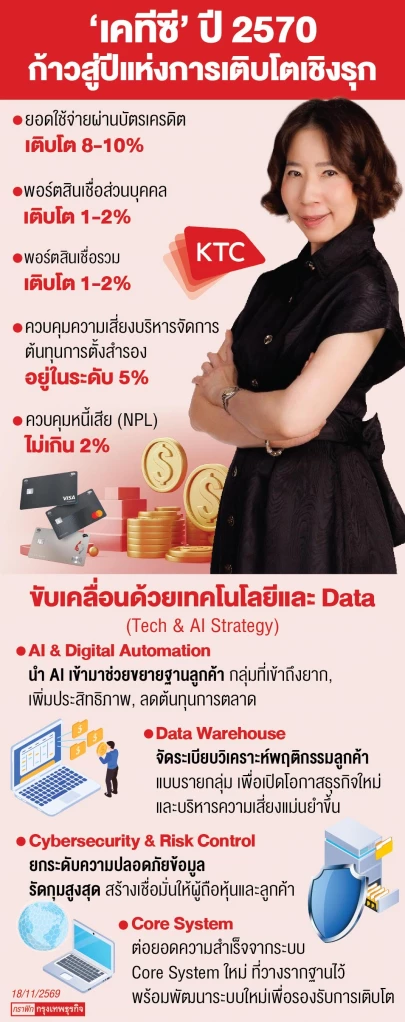
นอกจากนี้ บริษัทเตรียมนำเทคโนโลยี AI และระบบดิจิทัลเข้ามาช่วยขยายฐานลูกค้าในกลุ่มที่เข้าถึงได้ยาก ช่วยเพิ่มประสิทธิภาพและลดต้นทุนทางการตลาด รวมถึงยกระดับการบริหารความเสี่ยง ควบคู่กับการนำระบบ Data Warehouse ใหม่มาใช้จัดระเบียบข้อมูลลูกค้าเพื่อวิเคราะห์พฤติกรรมรายกลุ่ม (Segmentation) ซึ่งจะช่วยเปิดโอกาสทางธุรกิจใหม่ๆ และบริหารจัดการความเสี่ยงได้อย่างแม่นยำยิ่งขึ้น
ขณะเดียวกัน ในมิติด้านการบริหารความเสี่ยง โดยเฉพาะข้อกังวลเกี่ยวกับภัยคุกคามทางไซเบอร์ นางพิทยา กล่าวว่า เราไม่ได้ประมาทและให้ความสำคัญของการดูแลพอร์ตสินเชื่อและระบบความปลอดภัยข้อมูลอย่างรัดกุม เพื่อสร้างความเชื่อมั่นแก่ผู้ถือหุ้นและผู้ใช้บริการ
รวมทั้งบริษัทยังคงติดตามคุณภาพพอร์ตสินเชื่ออย่างรัดกุมภายใต้สภาวะเศรษฐกิจที่ท้าทาย โดยตั้งเป้าบริหารจัดการอัตราส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ หรือ NPL ไม่เกินระดับ 2% และใช้นโยบายการตั้งสำรองหนี้สูญแบบระมัดระวัง (Conservative Provisioning) ซึ่งจะช่วยรองรับความเสี่ยงได้อย่างมีประสิทธิภาพ


สำหรับภาพรวมธุรกิจในช่วง 2 เดือนสุดท้ายปีนี้ นางพิทยา มั่นใจว่าเติบโตได้ตามแผนงานที่ตั้งเป้าหมายไว้ โดยเฉพาะเป้าหมายยอดใช้จ่ายผ่านบัตรเครดิตสิ้นปีนี้ ตั้งไว้ 5% จากการทีมการตลาดได้จัดแคมเปญเอาไว้เต็มที่เพื่อกระตุ้นยอดใช้จ่ายช่วงปลายปี โดยใช้คะแนนสะสมเป็นเครื่องมือหลัก ควบคู่กับการรองรับการใช้จ่ายเงินก้อนใหญ่ในหมวดประกันภัย ของขวัญ และสินค้าราคาแพง
ขณะที่ พอร์ตสินเชื่อรวมปีนี้ คาดว่าจะเติบโตอยู่ที่ประมาณ 1% กว่าๆ จากเป้าหมายเดิมที่ 2% เนื่องจากพฤติกรรมของลูกค้าในไตรมาส 4 มักนำเงินโบนัสปลายปีมาชำระคืนหนี้ในสัดส่วนที่สูง ส่งผลให้ยอดหนี้คงค้างในพอร์ตปรับตัวลดลงเล็กน้อยตามรอบฤดูกาล บริษัทคาดว่าจะสามารถบริหารจัดการอัตราส่วน NPL สิ้นปีนี้ให้อยู่ที่ไม่เกิน 1.7%
หลังจากผลการดำเนินงานในช่วง 9 เดือนแรกที่ผ่านมานี้ สะท้อนถึงคุณภาพพอร์ตสินเชื่อของบริษัทที่แข็งแกร่ง โดยจำนวนบัตรเครดิตเติบโต 8.8% เติบโตจากช่วงเดียวกันปีก่อน แตะระดับ 3.6 ล้านใบ มียอดใช้จ่ายผ่านบัตรเติบโต 4.7% ช่วยสร้างรายได้ค่าธรรมเนียม (Non-interest income) ขณะที่รายได้รวมเติบโต 0.2% เทียบกับช่วงเดียวกันปีก่อน
อย่างไรก็ดี แม้พอร์ตสินเชื่อบัตรเครดิตจะเติบโตเพียง 0.9% แต่เนื่องจากลูกค้าของบริษัท มีวินัยทางการเงินสูง โดยพบว่า ลูกค้ารวมมากกว่า 90% ชำระเงินสูงกว่าอัตราผ่อนชำระขั้นต่ำ (Minimum Payment มีการชำระคืนตั้งแต่เกิน 10% ถึง 50% หรือชำระเต็มจำนวน 100%) ส่งผลให้ยอดสินเชื่อคงค้างไม่ได้เติบโตแบบหวือหวาแต่ช่วยให้ภาระดอกเบี้ยของลูกค้าลดลง ทั้งนี้ พอร์ตสินเชื่อรวมมีสัดส่วนลูกหนี้หมุนเวียน (Revolving rate) คิดเป็น 75% และอีก 25% เป็นกลุ่มชำระเต็มจำนวน (Transactor)
นอกจากนี้ แม้ไตรมาส 3 ที่ผ่านมา บริษัทจะมี “การตัดหนี้สูญ” (Write-off) เพิ่มขึ้น แต่นโยบายการตั้งสำรองแบบระมัดระวังที่ครอบคลุมส่วนต่างภาระหนี้ 100% ส่งผลให้ต้นทุนทางการเงินจากการตั้งสำรอง (Credit Cost) ทรงตัวได้อย่างเสถียร และเป็นปัจจัยสำคัญที่ช่วยหนุนกำไรสุทธิ (Bottom Line) ให้เติบโตเมื่อเทียบกับปีก่อน
นางพิทยา กล่าาวต่อว่า ในมิติด้านการเงิน บริษัทได้เตรียมความพร้อมรองรับความผันผวนของทิศทางดอกเบี้ยนโยบายทั้งในประเทศและ เฟเดอย่างใกล้ชิด โดยบริษัทมีอันดับความน่าเชื่อถือระดับ AA- และมีวงเงินสินเชื่อที่พร้อมใช้ (Available Credit Line) มากกว่า 19,000 ล้านบาท
ทั้งนี้ ความแข็งแกร่งดังกล่าวช่วยให้บริษัทมีความยืดหยุ่นสูงในการเลือกจังหวะเวลา (Timing) และเลือกจัดสรรสัดส่วนอายุหุ้นกู้ (Short-term / Long-term) ให้สอดคล้องกับต้นทุนทางการเงิน (Cost of Fund) โดยไม่จำเป็นต้องออกหุ้นกู้เต็มวงเงินหากสภาวะตลาดไม่อำนวย
สำหรับ มาตรการผ่อนชำระขั้นต่ำ 8% ของธนาคารแห่งประเทศไทย (ธปท.) บริษัทอยู่ระหว่างรอหนังสือแจ้งอย่างเป็นทางการว่าจะปรับขึ้นเป็น 10% หรือคงไว้ที่ 8% หลังสิ้นสุดมาตรการชั่วคราวสิ้นปีนี้
