


โบรกคาด ปตท.เพิ่ม ‘ปันผล’ จ่ายสูงแตะ 6.62% ยันฐานะการเงินแกร่งไม่กระทบพื้นฐาน หนุนคลังใช้กลไก “ตลาดทุน” แทนแทรกแซง ดึงรายได้รัฐ-อุ้มกองทุนน้ำมัน
ในประเด็นกระทรวงการคลังในฐานะ “ผู้ถือหุ้นใหญ่” ของ บริษัท ปตท. จำกัด (มหาชน) หรือ PTT มีแนวคิดผลักดันให้บริษัท “เพิ่มการจ่ายเงินปันผล” เพื่อเพิ่มรายได้ให้ภาครัฐ และนำเงินส่วนหนึ่งกลับไปช่วยเหลือ “กองทุนน้ำมันเชื้อเพลิง” สะท้อนผ่าน “เอกนิติ นิติทัณฑ์ประภาศ” รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ได้ส่งผ่านนโยบายดังกล่าวไปยัง PTT ผ่านกรรมการผู้แทนกระทรวงการคลัง เพื่อขอให้พิจารณาเพิ่มการจ่ายเงินปันผล
ข้อเสนอดังกล่าวทำให้ตลาดจับตาความเป็นไปได้ในการเพิ่มปันผลของ ปตท. ทั้งในแง่ฐานะการเงิน ผลประกอบการ ขณะที่ข้อมูลจากตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) ระบุว่า PTT มีอัตราผลตอบแทนเงินปันผล ณ วันที่ 30 ธ.ค. 2568 อยู่ที่ 6.62% เพิ่มจาก 6.30% ในปี 2567 และ 5.59% ในปี 2566


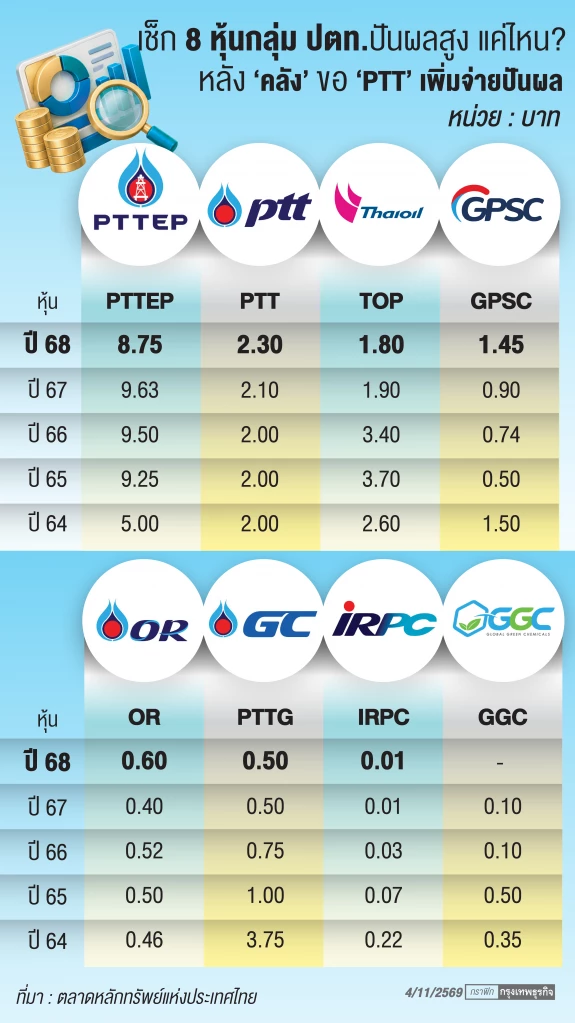
นายวิจิตร อารยะพิศิษฐ ผู้อำนวยการอาวุโส บล.กสิกรไทย ให้สัมภาษณ์กับ “กรุงเทพธุรกิจ” ถึงแนวคิดของกระทรวงการคลังที่ต้องการให้บริษัท ปตท. จำกัด (มหาชน) หรือ PTT เพิ่มการจ่ายเงินปันผลว่า โดยภาพรวมบริษัทในกลุ่ม ปตท. มีการจ่ายเงินปันผลอยู่ในเกณฑ์ที่ดีอยู่แล้ว แต่หากรัฐต้องการนำเงินออกมาเพิ่ม การพิจารณาจากบริษัทแม่อย่าง ปตท. ถือเป็นแนวทางที่เหมาะสมกว่า เนื่องจากกระทรวงการคลังถือหุ้นในบริษัทแม่โดยตรงในสัดส่วนที่มากกว่าบริษัทลูก ทำให้สามารถรับเงินปันผลกลับเข้าสู่ภาครัฐได้มากกว่า
ทั้งนี้ การเพิ่มอัตราการจ่ายเงินปันผลของ ปตท. ยังมีโอกาสสร้างโมเมนตัมเชิงบวกให้กับราคาหุ้น และเพิ่มความน่าสนใจในด้านผลตอบแทนแก่นักลงทุน โดยเฉพาะเมื่อพิจารณาจากสถานะทางการเงินที่ยังมีความแข็งแกร่ง และงบดุลที่มีช่องว่างเพียงพอรองรับการจ่ายเงินปันผลเพิ่มขึ้นได้อีกระดับหนึ่ง
อย่างไรก็ตาม การเพิ่มเงินปันผลครั้งนี้น่าจะเป็นเพียงมาตรการชั่วคราว ไม่ใช่การเพิ่มขึ้นในระดับสูงต่อเนื่องระยะยาว เนื่องจาก ปตท. ยังมีพื้นฐานธุรกิจและฐานะการเงินแข็งแกร่ง จึงไม่น่ากระทบปัจจัยพื้นฐาน
ส่วนการดึงเงินจากบริษัทลูก โดยเฉพาะ PTTEP ต้องคำนึงถึงแผนลงทุนที่ใช้เงินทุนสูง หากเร่งจ่ายปันผลมากเกินไปอาจกระทบเงินทุนสำหรับโครงการลงทุน ดังนั้น การเพิ่มปันผลผ่านบริษัทแม่อย่าง ปตท. จึงเหมาะสมกว่า ขณะที่บริษัทลูกอาจเพิ่มการจ่ายได้บ้าง แต่ไม่ใช่ในสัดส่วนที่สูงเท่ากัน
นายกิจพณ ไพรไพศาลกิจ รองกรรมการผู้จัดการ บล.ยูโอบี เคย์เฮียน (ประเทศไทย) จำกัด (มหาชน) กล่าวว่า ข้อเสนอของกระทรวงการคลังที่ต้องการให้บริษัท ปตท. จำกัด (มหาชน) หรือ PTT เพิ่มการจ่ายเงินปันผลเป็นแนวทางที่เหมาะสม เพราะเป็นการใช้กลไกตลาดทุนแทนการแทรกแซงธุรกิจพลังงานโดยตรง เช่น การบังคับลดราคา โดยกระทรวงการคลังในฐานะผู้ถือหุ้นใหญ่สามารถรับเงินปันผลเพิ่มขึ้น เพื่อนำบางส่วนไปอุดหนุนค่าใช้จ่ายด้านพลังงานให้ประชาชน แทนการผลักภาระให้เอกชนแบกรับโดยตรง
สำหรับผลกระทบต่อบริษัทในเครือ มองว่าไม่จำเป็นต้องเข้าไปกดดันให้บริษัทลูกเพิ่มการจ่ายเงินปันผล เนื่องจากผลประกอบการโดยรวมของกลุ่ม ปตท. ในปีนี้อยู่ในเกณฑ์ค่อนข้างดี และระดับกำไรยังเอื้อให้สามารถเพิ่มการจ่ายเงินปันผลได้
อย่างไรก็ตาม ด้านกระแสเงินสดยังต้องติดตาม โดยเฉพาะกลุ่มโรงกลั่นที่ต้องแบกรับต้นทุนจากการตรึงราคาน้ำมันผ่านกองทุนน้ำมันเชื้อเพลิง ทำให้เกิดเงินทุนจมในสต๊อกน้ำมัน ขณะที่ภาครัฐใช้เวลาชดเชยคืนในอดีตราว 6-9 เดือน หากเพิ่มการจ่ายปันผลระหว่างรอเงินชดเชย กลุ่ม ปตท. อาจต้องกู้ยืมจากธนาคารเพื่อบริหารสภาพคล่องชั่วคราว
สำหรับแนวโน้มปันผลประเมินว่า ปตท. อาจจ่ายรวมทั้งปีประมาณ 3 บาทต่อหุ้น จากเดิมคาดไว้ 2.70 บาทต่อหุ้น ทั้งนี้ ขึ้นอยู่กับผลประกอบการและการพิจารณาอัตราการจ่ายปันผล ประกอบกับผลตอบแทนเงินปันผลที่เปลี่ยนแปลงตามราคาหุ้น
นายกรรณ์ หทัยศรัทธา, IAA, CFA หัวหน้านักกลยุทธ์การลงทุน สายงานวิจัย (ลูกค้ารายย่อย) บริษัทหลักทรัพย์ ซีจีเอส อินเตอร์เนชั่นแนล (ประเทศไทย) กล่าวว่า กรณีกระทรวงการคลังในฐานะผู้ถือหุ้นใหญ่ มีแนวคิดให้ ปตท. เพิ่มอัตราการจ่ายเงินปันผลว่า มองเป็นประเด็นทางการเมืองเป็นหลัก ขณะที่ความเป็นไปได้ในการปรับเพิ่มเงินปันผลตามข้อเสนอดังกล่าวระยะสั้นยังอยู่ในระดับค่อนข้างน้อย
ทั้งนี้ การพิจารณาจ่ายเงินปันผลรอบสุดท้าย ของ ปตท. ยังต้องขึ้นอยู่กับผลประกอบการและผลการดำเนินงานในช่วงครึ่งหลังของปีเป็นสำคัญ แม้ในแง่ศักยภาพทางการเงิน ปตท. จะมีความสามารถในการเพิ่มการจ่ายเงินปันผลได้ แต่ยังต้องติดตามผลประกอบการจริงก่อนประเมินความเป็นไปได้อย่างชัดเจน
สำหรับความสามารถในการจ่ายเงินปันผลของบริษัทลูกนั้น มองว่าบริษัท ปตท.สำรวจและผลิตปิโตรเลียม จำกัด (มหาชน) หรือ PTTEP แม้ผลประกอบการไตรมาส 3 จะออกมาต่ำกว่าคาดพอสมควร จากการตั้งสำรองค่าเสื่อมราคา แต่ภาพรวมผลการดำเนินงานยังอยู่ในเกณฑ์ดี
ขณะที่กลุ่มโรงกลั่นมีแนวโน้มผลประกอบการออกมาดีมาก จากค่าการกลั่นที่ปรับตัวขึ้นสู่ระดับสูงเป็นประวัติการณ์ ดังนั้น หาก ปตท. ต้องการดึงเงินปันผลจากบริษัทลูกเพิ่มขึ้นเพื่อนำมาสนับสนุนการจ่ายเงินปันผลให้ผู้ถือหุ้น ก็ยังมีศักยภาพดำเนินการได้ โดยไม่เกินขีดความสามารถของบริษัท อย่างไรก็ตาม จะขึ้นอยู่กับการตัดสินใจของ ปตท. ว่าจะดำเนินการหรือไม่
ส่วนแนวโน้มการจ่ายเงินปันผลของ ปตท. นั้น บริษัทเพิ่งประกาศจ่ายเงินปันผลระหว่างกาลเมื่อวันที่ 22 ต.ค. ในอัตรา 1.40 บาทต่อหุ้น โดยที่ผ่านมา ปตท. มีประวัติการจ่ายเงินปันผลอย่างสม่ำเสมอและต่อเนื่อง ให้ผลตอบแทนเงินปันผลอยู่ที่ประมาณ 4-5%
ทั้งนี้ แนวคิดกระทรวงการคลังที่ต้องการผลักดันให้บริษัทจดทะเบียนไทยจ่ายเงินปันผลในระดับสูงขึ้น สะท้อนมุมมองต่อเสน่ห์ของตลาดหุ้นไทยที่อาจเน้นการสร้างผลตอบแทนกลับคืนให้ผู้ถือหุ้นผ่านเงินปันผล เนื่องจากบริษัทไทยจำนวนหนึ่งอาจมีศักยภาพการเติบโตที่แข่งขันกับหุ้นกลุ่มเทคโนโลยีของสหรัฐได้ยาก จึงให้ความสำคัญกับการคืนกำไรแก่ผู้ถือหุ้นในลักษณะเดียวกับหุ้นกลุ่มธนาคารพาณิชย์ที่มีการจ่ายเงินปันผลอย่างสม่ำเสมอ
