


“ธปท.-นักเศรษฐศาสตร์” ชี้จีดีพีไทยโต 2.5% ไม่ใช่สัญญาณฟื้นแข็งแรง “ดร.อมรเทพ” เตือน K-Shaped ขาล่างทรุด ขาบนเสี่ยงหมดวัฏจักรลงทุน ไม่สะท้อนเศรษฐกิจแข็งแกร่ง “นริศ” ชี้ลงทุน AI ไม่กระจายผลประโยชน์ “ดร.กอบศักดิ์” คาดปีนี้ขยับแตะ 2.5% ไร้แรงกดดันดอกเบี้ย “ชญาวดี” มองเศรษฐกิจโตต่ำกว่าศักยภาพ ท่ามกลางความเสี่ยงจีนชะลอกระทบการค้า-ผลิต-ท่องเที่ยว
KEY POINTS
- นักเศรษฐศาสตร์-ธปท.ชี้ แม้ตัวเลข GDP 2.5% แต่ไม่ได้สะท้อนการฟื้นตัวที่แข็งแกร่งจริง
- ชี้เศรษฐกิจฟื้นตัวแบบ K-Shaped ที่ไม่เท่าเทียม กลุ่ม "ขาล่าง" เช่น SME และผู้มีรายได้น้อยยังคงทรุดตัวจากกำลังซื้อที่อ่อนแอและการเข้าถึงสินเชื่อที่ยากลำบาก
- กลุ่ม "ขาบน" ที่ขับเคลื่อนด้วยอุตสาหกรรม AI แม้จะเติบโตดี แต่ก็มีความเสี่ยงที่จะหมดแรงขับเคลื่อนในอนาคต
- ย้ำปัญหาเชิงโครงสร้างทำให้ศักยภาพการเติบโตของประเทศลดลง ตามหลังเพื่อนบ้าน
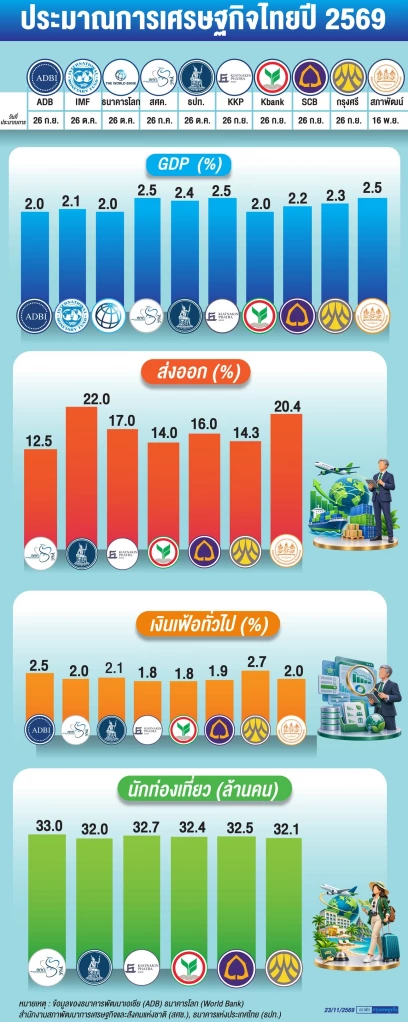
เศรษฐกิจไทยเผชิญโจทย์ซับซ้อนกว่าการเติบโตจากตัวเลขเศรษฐกิจ เพราะแม้สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) เพิ่มประมาณการ GDP ปี 2569 อยู่ที่ 2.5% และเศรษฐกิจไทยได้รับแรงสนับสนุนจากการลงทุนอุตสาหกรรมเทคโนโลยี อิเล็กทรอนิกส์ และโครงสร้างพื้นฐานที่เกี่ยวข้องกับ AI
ขณะที่การเติบโตดังกล่าวกลับไม่ได้สะท้อนถึงความแข็งแกร่งของเศรษฐกิจในทุกภาคส่วนอย่างเท่าเทียมกัน
ดร.อมรเทพ จาวะลา ผู้ช่วยกรรมการผู้จัดการใหญ่ ผู้บริหารสำนักวิจัย ธนาคาร ซีไอเอ็มบี ไทย กล่าวว่า แม้มอง GDP ปี 2569 อยู่ที่ 2.5% ใกล้เคียงสภาพัฒน์ แต่การเติบโตไม่สะท้อนเศรษฐกิจแข็งแรง เพราะการเติบโตแต่ละไตรมาสพบเศรษฐกิจขยายตัวระดับต่ำ
การเติบโต GDP ที่เป็นตัวเลขทั้งปีอาจทำให้ภาพเศรษฐกิจดูดีขึ้น แต่หากมองการขยายตัวรายไตรมาสแบบปรับฤดูกาล จะเห็นว่าการเติบโตยังค่อนข้างแผ่ว โดยไตรมาส 2อยู่ที่ 0% ไตรมาส 3 เติบโตเพียง 0.3% และไตรมาส 4 คาดว่าจะอยู่ที่ประมาณ 0.3-0.4%
สิ่งที่น่ากังวลมากกว่าเป็นการฟื้นตัวของเศรษฐกิจไม่เท่าเทียมกันสะท้อน K-Shaped Recovery ชัดเจน โดยบางกลุ่มเติบโตได้แต่หลายกลุ่มเผชิญภาวะถดถอยหรืออ่อนแอลง


- K ขาล่างยังทรุด-กำลังซื้ออ่อนแรง
ทั้งนี้เศรษฐกิจฝั่ง K ขาล่างเผชิญความยากลำบากขึ้นทั้งเอสเอ็มอีที่สินเชื่อหดตัว ตลาดอสังหาริมทรัพย์ระดับล่างซบเซา และกำลังซื้อต่างจังหวัดโดยเฉพาะพื้นที่ไม่ใช่แหล่งท่องเที่ยวมีความอ่อนแอ
ซึ่งสะท้อนการฟื้นตัวไม่กระจายถึงกลุ่มที่มีข้อจำกัดรายได้และต้นทุน ขณะที่ธุรกิจขนาดเล็กเผชิญแรงกดดันจากสภาพคล่องและการเข้าถึงสินเชื่อจึงไม่ขยายกิจกรรมเศรษฐกิจได้เต็มที่
ในอีกด้าน K ขาบนเป็นกลุ่มได้ประโยชน์จากการลงทุนและอุตสาหกรรมที่เติบโต โดยเฉพาะ Data Center ที่ได้แรงหนุนจากเทคโนโลยีและ AI แต่การลงทุนกลุ่มนี้มีข้อจำกัดเพราะเป็นการลงทุนตามวัฏจักรเมื่อถึงจุดหนึ่งอาจผ่าน Peak Cycle ได้
K ขาล่างอ่อนแอต่อเนื่องจนธุรกิจประคองตัวไม่ได้ ขณะที่ K ขาบนเริ่มอิ่มตัวจะทำให้เศรษฐกิจเผชิญปัญหาขาดเครื่องยนต์ขับเคลื่อน โดยความเสี่ยงไม่จำกัดแค่เติบโตต่ำปี 2569-2570 แต่เป็นการที่เศรษฐกิจไทยอาจสูญเสียเครื่องยนต์เติบโตระยะกลาง-ยาว ซึ่งถ้าไม่ฟื้นฟูธุรกิจใน K ขาล่าง หรือสร้างอุตสาหกรรมใหม่ที่มีมูลค่าเพิ่มสูงได้
- เศรษฐกิจโตได้ ต้องไม่เร่ง GDP โตระยะสั้น
ทั้งนี้การฟื้นตัวที่ไม่ทั่วยังเห็นต่อเนื่อง ซึ่งส่งผลต่อศักยภาพเศรษฐกิจ (Potential Growth) ซึ่งเดิมคาดว่าจะเติบโตได้ 3% แต่เมื่อเศรษฐกิจมีปัญหาเชิงโครงสร้าง เครื่องยนต์การเติบโตอ่อนแรง และการลงทุนไม่สร้างผลิตภาพให้ประเทศยั่งยืนจะทำให้ศักยภาพการเติบโตลดลงจากเดิมหวังเศรษฐกิจเติบโต 3% อาจเหลือเพียงประคองให้ถึง 2.5% หรือเสี่ยงต่ำกว่า 2% หากปัญหาไม่ถูกแก้ไข
รวมทั้งสะท้อนความท้าทายเศรษฐกิจไทยที่ไม่ใช่แค่เร่ง GDP ระยะสั้น แต่เป็นการรักษาศักยภาพการเติบโตระยะยาว เพราะถ้า Potential Growth ลดลง การเติบโตจะมีข้อจำกัดขึ้น
- ไทยเติบโตตามหลังเพื่อนบ้าน
ทั้งนี้หากเทียบเศรษฐกิจไทยกับมาเลเซีย อินโดนีเซียและสิงคโปร์ มองว่าไทยตามหลังชัดเจนทั้งปี 2569 และแนวโน้มปี 2570 โดยทำให้ไทยมีข้อจำกัดดึงดูดการลงทุน โดยเฉพาะบริษัทต่างชาติที่ต้องการลงทุนเพื่อเข้าถึงตลาดและกำลังซื้อในประเทศ
รวมทั้งมีจุดอ่อนโครงสร้างอุตสาหกรรมที่ขาดอุตสาหกรรมเทคโนโลยีขั้นสูงที่สร้างมูลค่าเพิ่ม
ขณะที่ประเทศเพื่อนบ้านดึงการลงทุน Semiconductor Design และชิปขั้นสูงได้ดีกว่า แต่สินค้าเทคโนโลยีไทยอยู่ระดับกลางถึงล่างทำให้ไม่ได้รับประโยชน์จากการต่อยอดเทคโนโลยีและการสร้างมูลค่าเท่าที่ควร
อีกข้อจำกัด คือ โครงสร้างการส่งออกไทยนำเข้าวัตถุดิบและชิ้นส่วนสูง ซึ่งทำให้มูลค่าที่เกิดขึ้นไม่หมุนเวียนสู่เศรษฐกิจในประเทศทั้งหมด โดยโครงสร้างดังกล่าวทำให้การส่งออกที่เติบโตไม่ส่งผลต่อเศรษฐกิจในประเทศในระดับเดียวกับมูลค่าการส่งออกที่เพิ่มขึ้น
ดังนั้นโจทย์จึงอยู่ที่การพัฒนาอุตสาหกรรมให้ต่อยอดการผลิตไปสู่สินค้าที่มีเทคโนโลยีสูงขึ้น พร้อมเพิ่มมูลค่าในประเทศเพื่อให้การลงทุนและการส่งออกสร้างผลต่อเศรษฐกิจไทยแท้จริง
- GDP โตแต่ไม่ถึงปากท้อง
นายนริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics มองว่า การเพิ่มประมาณการ GDP ของสภาพัฒน์ไม่หมายถึงเศรษฐกิจไทยมีแรงส่งเพิ่มขึ้น แต่เป็นส่วนหนึ่งของการปรับเปลี่ยนวิธีคำนวณตามรอบปกติทุก 5 ปี เพื่อให้สะท้อนโครงสร้างเศรษฐกิจและห่วงโซ่อุปทานที่เปลี่ยนไป
สำหรับการปรับครั้งนี้เกี่ยวข้องกับการเปลี่ยนแปลงอุตสาหกรรมอิเล็กทรอนิกส์และวัฏจักร AI โลก ซึ่งเพิ่มมูลค่าจากอุตสาหกรรมใหม่ เช่น สมาร์ตอิเล็กทรอนิกส์และห่วงโซ่อุปทานที่เกี่ยวข้องกับ AI ดังนั้น แม้มูลค่าเพิ่มจากอุตสาหกรรมเหล่านี้จะเกิดขึ้นในไทย แต่ไม่หมายถึงประชาชนจะรู้สึกถึงการเปลี่ยนแปลงทางเศรษฐกิจทันที
ทั้งนี้ ปัญหาสำคัญของเศรษฐกิจไทยปัจจุบันคือการเติบโตไม่กระจายตัว (Non-Inclusive Growth) ซึ่งแม้เศรษฐกิจดีขึ้นแต่ประชาชนไม่รู้สึกเศรษฐกิจดีขึ้นด้วย
- “ทีทีบี”ยังไม่ปรับเป้าหมาย GDP ใหม่
โจทย์สำคัญไม่อยู่ที่การดึงบริษัทต่างชาติมาลงทุนอย่างเดียว แต่ต้องทำให้การลงทุนเชื่อมผู้ประกอบการไทย สร้างการจ้างงาน และกระจายรายได้ลงสู่ภาคธุรกิจในประเทศมากขึ้น ซึ่งจะช่วยให้การลงทุนจากต่างประเทศสร้างการจ้างงานและกระจายรายได้ลงสู่ท้องถิ่นได้
ทั้งนี้ ล่าสุดทีทีบี ปรับประมาณการ GDP สอดคล้องสภาพัฒน์ก่อนหน้านี้แล้ว จึงยังไม่ปรับประมาณการใหม่
ในด้านความเสี่ยงภายในประเทศ มองว่าสถานการณ์หนี้ครัวเรือนมีสัญญาณดีขึ้น โดยสัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงมาอยู่ที่ 85% ภาวะโดยรวมเริ่มคลี่คลาย รายได้ประชาชนเริ่มฟื้นตัว และภาระหนี้ไม่ตึงตัวเท่าช่วงก่อนหน้า
นอกจากนี้ สัญญาณวินัยการคลังภาครัฐอยู่ระดับควบคุมได้ ซึ่งเป็นปัจจัยรักษาความเชื่อมั่นของสถาบันจัดอันดับความน่าเชื่อถือที่มีต่อสถาบันการเงินและสถานะการคลังไทย
- จีนชะลอกระทบการค้า-การผลิต-ท่องเที่ยว
นางสาวชญาวดี ชัยอนันต์ ผู้ช่วยผู้ว่าการ สายกลยุทธ์ความร่วมมือระหว่างประเทศและความสัมพันธ์องค์กร และโฆษกธนาคารแห่งประเทศไทย(ธปท.) กล่าวว่า ประมาณการ GDP ล่าสุดของ ธปท.อยู่ที่ 2.4% ใกล้เคียงสภาพัฒน์ที่ 2.5% โดยแนวโน้มปี 2570 สภาพัฒน์มอง 2-3% ซึ่งมุมมอง ธปท.ไม่ต่างจากกรอบดังกล่าวอย่างมีนัยสำคัญ
ขณะที่ GDP เติบโต 2.4% ต่ำกว่าศักยภาพ โดยสะท้อนปัญหาเชิงโครงสร้างที่สะสมมานานและต้องแก้ไขในระยะยาว ซึ่งการปรับประมาณการ GDP หรือการเปลี่ยนแปลงทางสถิติจะทำให้เศรษฐกิจดูดีขึ้น แต่ต้องพิจารณาเศรษฐกิจไทยขยายตัวเต็มศักยภาพหรือไม่
ทั้งนี้กรณีจีนเป็นคู่ค้าสำคัญของไทย การชะลอตัวของเศรษฐกิจจีนจึงส่งผลต่อไทยทั้งมิติการค้า การผลิตและการท่องเที่ยว โดยหากจีนเผชิญการบริโภคภายในซบเซาและประชาชนเดินทางลดลงจะกระทบการท่องเที่ยวไทย
แต่หากเป็นช่วงที่ภาคการผลิตของจีนชะลอตัว ผลกระทบจะส่งผ่านยังภาคการส่งออกและห่วงโซ่การผลิตไทย การชะลอตัวของจีนจึงเป็นความเสี่ยงที่ต้องติดตาม
- ชี้ปรับน้ำหนัก MPI ดันจีดีพีเพิ่ม 0.5%
ดร.กอบศักดิ์ ภูตระกูล กรรมการรองผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) กล่าวว่า การปรับน้ำหนักดัชนีผลผลิตอุตสาหกรรม (MPI) รอบใหม่จะส่งผลบวกต่อตัวเลขเศรษฐกิจ และช่วยเพิ่มการคำนวณ GDP ขึ้นอีก 0.5% ซึ่งทำให้ประมาณการ GDP ปี 2569 ที่เคยประเมิน 2.0% มีแนวโน้มอยู่ที่ 2.5% ท่ามกลางทิศทางนโยบายการเงินไทยที่เน้นผ่อนคลายเพื่อประคองการฟื้นตัว
สำหรับแนวโน้มนโยบายการเงิน ประเมินว่า ธปท.ยังไม่มีแรงกดดันหรือแนวโน้มต้องขึ้นอัตราดอกเบี้ยนโยบาย โดยคาดว่าคงไว้เพื่อสนับสนุนการฟื้นตัวเศรษฐกิจไทย
มุมมองดังกล่าวสอดรับสถานการณ์อัตราเงินเฟ้อไทยที่ยังอยู่ระดับต่ำและไม่น่ากังวล โดยระยะ 1 ปีข้างหน้า อัตราเงินเฟ้อจะทยอยลงมาอยู่ที่ 1% ซึ่งสะท้อนภาพรวมว่าเศรษฐกิจไทยอยู่ในภาวะชะลอตัวแบบค่อยเป็นค่อยไป แต่ไม่ได้เผชิญภาวะการหดตัวรุนแรง
