


ธปท.ชี้สินเชื่อ “เอสเอ็มอี” ยังเปราะบาง หดตัวต่อเนื่องไตรมาสที่ 17 สวนทางสินเชื่อธุรกิจขนาดใหญ่ขยายตัว 10.4% หนี้เสียเอสเอ็มอีสูง 9.1% จับตาความสามารถในการฟื้นตัวของ “ธุรกิจรายเล็ก” อ่อนแอหนัก จ่อปรับตัวเลข “จีดีพีไทย” สอดคล้องสภาพัฒน์ฯ
KEY POINTS
- ธปท.เปิดตัวเลขสินเชื่อธุรกิจ SME หดตัวต่อเนื่องเป็นไตรมาสที่ 17 ติดลบ 4.2%
- สะท้อนว่าผู้ประกอบการรายย่อยยังไม่ได้รับประโยชน์จากการฟื้นตัวของเศรษฐกิจ
- สวนทางกับสินเชื่อธุรกิจขนาดใหญ่ที่เติบโตสูงถึง 10.4% โดยเฉพาะในกลุ่มเทคโนโลยีและส่งออก
- ตอกย้ำภาพเศรษฐกิจสองขั้วที่ฟื้นตัวไม่เท่าเทียมกัน
- ด้านหนี้เสีย SME เพิ่มขึ้นเป็น 9.1% ขณะที่หนี้เสียของธุรกิจขนาดใหญ่อยู่ในระดับต่ำเพียง 1.34%
- สะท้อนเศรษฐกิจฟื้นตัวไม่ทั่วถึง โดยธุรกิจขนาดเล็กยังคงเปราะบางและมีความสามารถในการแข่งขันจำกัดเมื่อเทียบกับธุรกิจขนาดใหญ่
ล่าสุดธนาคารแห่งประเทศไทย (ธปท.) เปิดภาพรวมระบบธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 แม้ระบบธนาคารพาณิชย์มีความมั่นคงสูง ทั้งเงินกองทุน เงินสำรอง และสภาพคล่องที่อยู่ในระดับแข็งแกร่ง
แต่ภาพ “สินเชื่อ” กลับสะท้อนความเปราะบางของ “เศรษฐกิจไทย” ที่ยังฟื้นตัวไม่ทั่วถึงอย่างชัดเจน
โดยเฉพาะ “สินเชื่อธุรกิจขนาดกลางและขนาดย่อม” (SME) ที่ยังหดตัวต่อเนื่องเป็นไตรมาสที่ 17 ขณะที่สินเชื่อธุรกิจขนาดใหญ่กลับขยายตัวสูงถึง 10.4%
นายสมชาย เลิศลาภวศิน ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า หากดูภาพรวมสินเชื่อระบบธนาคารพาณิชย์ไตรมาส 3 โดยรวมขยายตัว 4.0% เพิ่มขึ้นจากไตรมาสก่อนหน้าที่ขยายตัวเพียง 2.0%
ทั้งนี้เริ่มมีโมเมนตัมของการฟื้นตัวที่มีแรงขับเคลื่อนสำคัญมาจากสินเชื่อธุรกิจขนาดใหญ่ ซึ่งขยายตัว 10.4% เมื่อเทียบช่วงเดียวกันปีก่อน เพิ่มขึ้นจากไตรมาสก่อนหน้าที่ขยายตัวเพียง 6.5%
สอดคล้องความต้องการเงินทุนเพื่อการลงทุนทั้งในประเทศและต่างประเทศ โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยีขั้นสูงปัญญาประดิษฐ์ (AI) และสมาร์ทเทคโนโลยี โดยสินเชื่อในกลุ่มเทคโนโลยีและ AI ขยายตัวสูงถึง 78% แม้จะยังมีฐานสินเชื่อไม่ใหญ่มากนัก
แต่สะท้อนความต้องการเงินทุนของธุรกิจที่เกี่ยวข้องกับการลงทุนเทคโนโลยีที่เพิ่มขึ้น
นอกจากนี้ ภาคการส่งออกที่ปรับตัวดีขึ้น รวมถึงความต้องการเงินทุนหมุนเวียนของธุรกิจที่เพิ่มขึ้นจากต้นทุนการผลิตและวัตถุดิบที่สูงขึ้นตามสถานการณ์ความขัดแย้งในตะวันออกกลาง ยังเป็นปัจจัยสนับสนุนการขยายตัวของสินเชื่อธุรกิจขนาดใหญ่


- สินเชื่อเอสเอ็มอีหดตัว 17 ไตรมาสติด
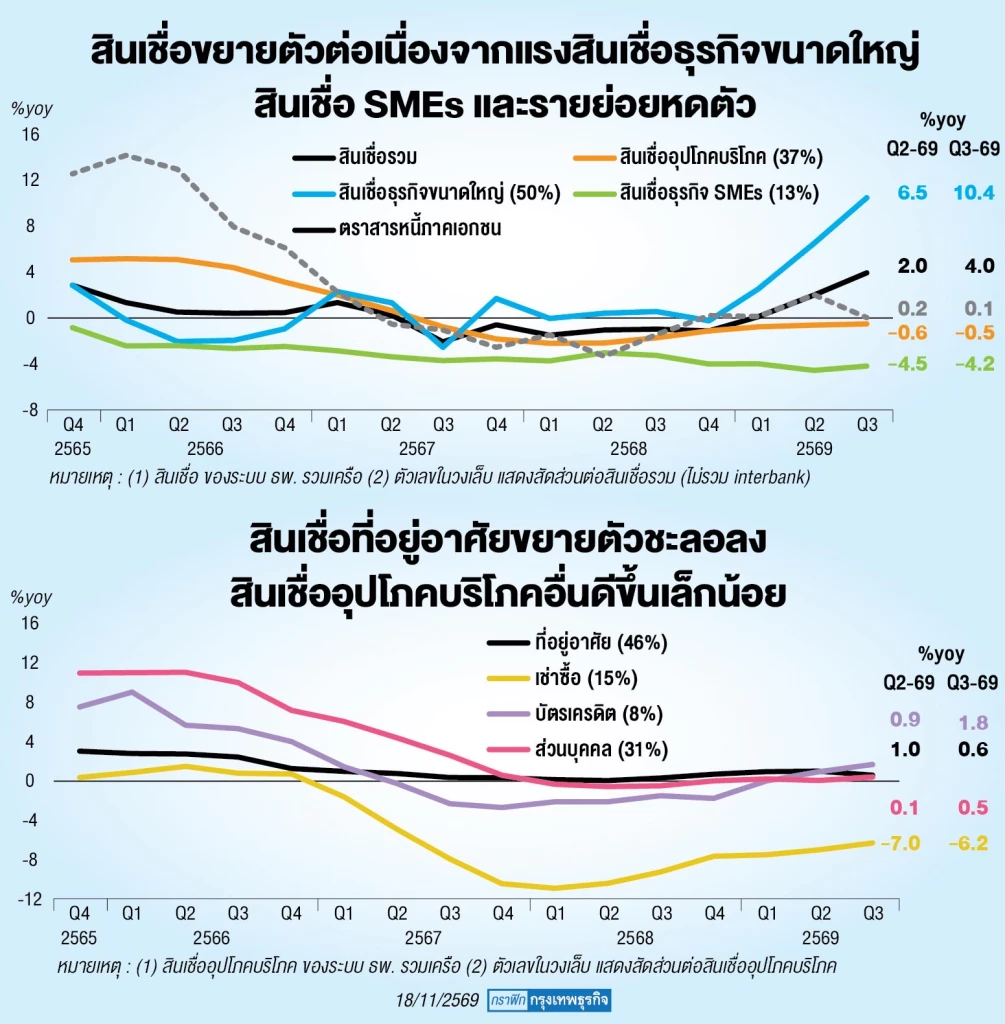
ซึ่งเป็นการหดตัวต่อเนื่องเป็นไตรมาสที่ 17 นับตั้งแต่ไตรมาส 3 ปี 2565 สะท้อนให้เห็นว่าผู้ประกอบการกลุ่มนี้ยังไม่ได้รับประโยชน์จากการฟื้นตัวทางเศรษฐกิจอย่างทั่วถึง
โดยเฉพาะเอสเอ็มอีขนาดเล็ก ซึ่งยังมีความเปราะบางมากกว่าธุรกิจขนาดใหญ่ ขณะที่ สินเชื่อในบางกลุ่มที่เกี่ยวข้องกับเทคโนโลยีอาจขยายตัวได้ แต่ยังมีขนาดไม่มากพอที่จะชดเชยการหดตัวของสินเชื่อเอสเอ็มอีในภาพรวม
สิ่งที่ต้องจับตาคือ การฟื้นตัวของสินเชื่อธุรกิจขนาดใหญ่ยังไม่ได้สะท้อนว่าภาคธุรกิจทั้งหมดมีความสามารถในการขยายกิจการดีขึ้น เพราะเมื่อพิจารณาสินเชื่อ SME กลับพบว่ายังหดตัวต่อเนื่องเป็นเวลานาน การฟื้นตัวจึงยังมีความแตกต่างกันอย่างชัดเจนระหว่างธุรกิจขนาดใหญ่กับผู้ประกอบการรายเล็ก
นอกจากนี้ หากดูสินเชื่อที่ชะลอลงยังอยู่ในกลุ่มสินเชื่ออุปโภคบริโภค ที่ติดลบมาอยู่ที่ 0.5% จาก 0.6% สะท้อนความเปราะบางของครัวเรือนที่สูงขึ้น จากเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึงและมีผลกระทบจากค่าครองชีพที่อยู่ในระดับสูงต่อเนื่อง
- หนี้เสียเอสเอ็มอีพุ่ง 9.1% สวนทางรายใหญ่ลด
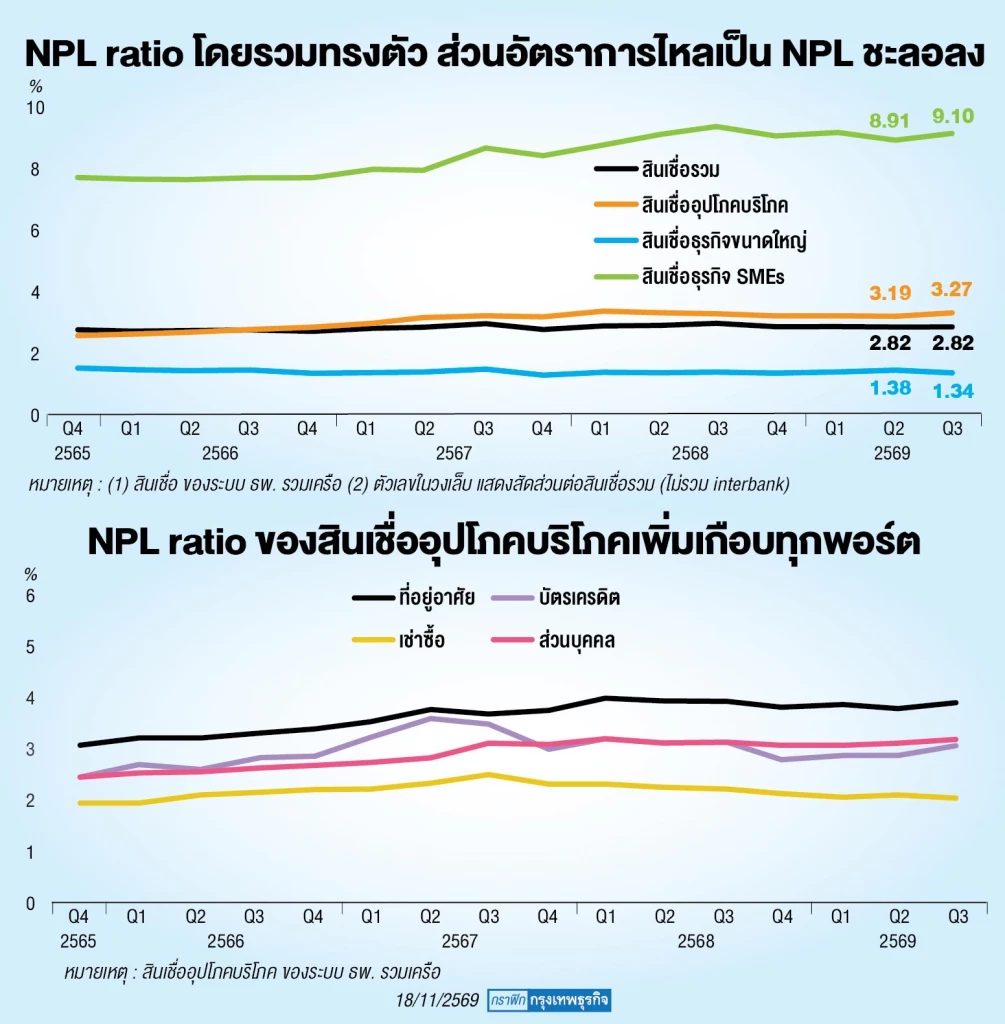
ด้านคุณภาพสินเชื่อ หรือภาพรวมหนี้ที่ไม่ก่อให้เกิดรายได้หรือเอ็นพีแอล ของภาพรวมอยู่ที่ 2.82% ทรงตัวจากไตรมาสก่อนหน้า ขณะที่หนี้เสียของสินเชื่อธุรกิจขนาดใหญ่ NPL อยู่ในระดับต่ำที่ 1.34% ลดลงจากไตรมาสก่อนหน้าที่อยู่ 1.38%
แต่ขณะที่สินเชื่อเอสเอ็มอีสัดส่วน NPL อยู่ที่ 9.1% เพิ่มขึ้นหากเทียบกับไตรมาสก่อนหน้าที่อยู่ 8.91% เหล่านี้ยิ่งสะท้อนความแตกต่างด้านคุณภาพสินเชื่อระหว่างธุรกิจขนาดใหญ่และ SME เช่นเดียวกับภาพการขยายตัวของสินเชื่อ
“หากดูคุณภาพของสินเชื่อหรือหนี้เสียของเอสเอ็มอี เพิ่มขึ้นจากฐานสินเชื่อที่ปรับลดลง ทำให้สัดส่วนดูสูงขึ้น และการไหลเข้ามาใหม่ของนิวเอ็นพีแอลยังไม่ได้น่ากลัว แต่ยังต้องติดตามใกล้ชิด”
โดยภาคธุรกิจเอสเอ็มอีที่ยังคงเปราะบาง สะท้อนผ่านความสามารถชำระหนี้ ส่วนใหญ่อยู่ในธุรกิจขนาดเล็กในภาคการค้า ที่ยังมีความเปราะบางและเผชิญข้อจำกัดด้านความสามารถในการแข่งขัน
ขณะที่การขยายตัวของสินเชื่อในกลุ่มธุรกิจขนาดใหญ่และอุตสาหกรรมเทคโนโลยี ไม่ได้หมายความว่าผู้ประกอบการรายเล็กจะได้รับประโยชน์จากการลงทุนดังกล่าวในทันที
ดังนั้น สิ่งที่ ธปท.ต้องติดตามคือ การฟื้นตัวทางเศรษฐกิจจะช่วยให้รายได้ของเอสเอ็มอีดีขึ้นหรือไม่ รวมถึงผู้ประกอบการจะสามารถปรับตัวให้สอดคล้องกับภาวะเศรษฐกิจและการแข่งขันได้มากน้อยเพียงใด
อีกด้านหนึ่ง ความรวดเร็วในการเข้าไปช่วยเหลือลูกหนี้ของสถาบันการเงินก็มีความสำคัญ เพราะหากปล่อยให้ลูกหนี้ประสบปัญหาต่อเนื่องจนกลายเป็น NPL การแก้ไขปัญหาจะมีความซับซ้อนมากขึ้น การปรับโครงสร้างหนี้ตั้งแต่ระยะเริ่มต้นจึงเป็นเครื่องมือที่ช่วยป้องกันไม่ให้คุณภาพสินเชื่อปรับแย่ลงเพิ่มเติม
ห่วงสัดส่วนเอ็นพีแอล“เอสเอ็มอี”สูงขึ้น
สำหรับกรณีที่สัดส่วนเอ็นพีแอลและสินเชื่อ Stage 2 ของเอสเอ็มอีปรับตัวอยู่ในระดับสูงนั้น มาจากผลของฐานสินเชื่อเอสเอ็มอีที่หดตัวลง หรือ Denominator Effect เช่นกัน
“แม้ฐานสินเชื่อที่ลดลง แต่ไม่ได้หมายความว่าปัญหาคุณภาพสินเชื่อเอสเอ็มอีหมดไป เพราะตัวเลข NPL ที่ 9.1% ยังคงสะท้อนว่าลูกหนี้กลุ่มนี้มีความเปราะบาง และเป็นกลุ่มที่ต้องติดตามอย่างใกล้ชิด”
สำหรับสินเชื่อบ้านหนี้เสียปรับเพิ่มขึ้นเล็กน้อยนั้น ส่วนหนึ่งเกี่ยวข้องกับการบริหารจัดการขายหนี้เสียของธนาคารพาณิชย์ที่ในไตรมาส 3 มีปริมาณลดลงเมื่อเทียบกับไตรมาสก่อน ทำให้ตัวเลขหนี้เสียที่ปรากฏเปลี่ยนแปลงไปตามการบริหารจัดการหนี้ของสถาบันการเงินด้วย
นอกจากนี้พบว่าหนี้เสียของสินเชื่อในกลุ่มอุปโภคบริโภค เช่นบัตรเครดิต และส่วนบุคคลหนี้เสียปรับเพิ่มขึ้น สะท้อนครัวเรือนที่เจอความไม่แน่นอนของรายได้ และค่าครองชีพเพิ่มขึ้น ทำให้ความสามารถชำระหนี้ครัวเรือนลดลง
- แบงก์เร่งช่วยลูกหนี้เชิงรุกสกัดหนี้เสียพุ่ง
อีกประเด็นที่ ธปท.ให้ความสำคัญคือการเกิดหนี้เสียใหม่ (New NPL Formation) โดยมีแนวโน้มชะลอตัวลง ส่วนหนึ่งเป็นผลจากการที่สถาบันการเงินเข้าไปช่วยเหลือลูกหนี้ตั้งแต่ก่อนที่จะกลายเป็น NPL ผ่านการปรับโครงสร้างหนี้เชิงป้องกัน (Preventive Debt Restructuring) รวมถึงการบริหารจัดการหนี้เสียของธนาคารพาณิชย์
ทั้งนี้ การปรับโครงสร้างหนี้ก่อนที่ลูกหนี้จะกลายเป็น NPL ถือเป็นกลไกสำคัญในการลดการไหลเข้าของหนี้เสียใหม่ เพราะหากสถาบันการเงินเข้าไปช่วยเหลือลูกหนี้ได้ตั้งแต่ช่วงที่เริ่มมีปัญหาการชำระหนี้ ก็มีโอกาสที่จะรักษาสถานะสินเชื่อและลดความเสี่ยงที่ลูกหนี้จะตกชั้นเป็นหนี้เสียได้
อย่างไรก็ตาม สิ่งที่ต้องติดตามต่อไปคือ แม้ New NPL Formation เริ่มชะลอลง แต่ลูกหนี้เอสเอ็มอีที่มีปัญหาสะสมอยู่เดิมจะสามารถกลับมาดำเนินธุรกิจและชำระหนี้ได้ตามปกติมากน้อยเพียงใด โดยเฉพาะในภาวะที่สินเชื่อเอสเอ็มอียังหดตัวต่อเนื่อง
สำหรับสินเชื่อบ้านที่มี NPL ปรับเพิ่มขึ้นเล็กน้อยนั้น ส่วนหนึ่งเกี่ยวข้องกับการบริหารจัดการขายหนี้เสียของธนาคารพาณิชย์ที่ในไตรมาส 3 มีปริมาณลดลงเมื่อเทียบกับไตรมาสก่อน ทำให้ตัวเลข NPL ที่ปรากฏเปลี่ยนแปลงไปตามการบริหารจัดการหนี้ของสถาบันการเงินด้วย
- ธปท.เดินหน้า Credit Boost
สำหรับแนวทางช่วยเหลือ SME ธปท.เตรียมเดินหน้ามาตรการ Credit Boost โดยมีเป้าหมายเพื่อลดต้นทุนความเสี่ยงทางเครดิต (Credit Risk Cost) ของสถาบันการเงินในการปล่อยสินเชื่อให้แก่ผู้ประกอบการ SME
ทั้งนี้การลดต้นทุนความเสี่ยงด้านเครดิตจะช่วยสนับสนุนให้สถาบันการเงินสามารถปล่อยสินเชื่อให้ SME ได้มากขึ้น โดยเฉพาะกลุ่มที่ยังมีข้อจำกัดในการเข้าถึงแหล่งเงินทุนจากความเสี่ยงด้านเครดิตที่สูงกว่าธุรกิจขนาดใหญ่ ซึ่งมาตรการดังกล่าวจะใช้กลไกจากการลดอัตราเงินนำส่งเข้ากองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) โดยอยู่ระหว่างพิจารณาภายในของ ธปท.ก่อนจะดำเนินการ
ขณะที่การผลักดัน Credit Boost เกิดขึ้นในช่วงที่สินเชื่อ SME หดตัวต่อเนื่องเป็นเวลานาน ขณะที่สัดส่วน NPL ยังอยู่ในระดับสูง จึงเป็นอีกกลไกหนึ่งที่ ธปท.ต้องการใช้เพื่อช่วยลดข้อจำกัดในการปล่อยสินเชื่อให้กับผู้ประกอบการกลุ่มนี้
- จ่อปรับจีดีพีสอดคล้องสภาพัฒน์
นางสาวชญาวดี ชัยอนันต์ ผู้ช่วยผู้ว่าการสายองค์กรสัมพันธ์ และโฆษก ธปท. กล่าวว่า ภาพรวมจีดีพีที่ออกมาล่าสุดจากสภาพัฒน์ ใกล้เคียงที่ ธปท.ประเมินไว้ 2.4%
อย่างไรก็ตาม การทบทวนประมาณการยังต้องพิจารณาข้อมูลเศรษฐกิจใหม่ที่ทยอยออกมา โดยเฉพาะข้อมูลภาคการผลิตและดัชนีผลผลิตอุตสาหกรรม (MPI) รวมถึงการเปลี่ยนแปลงเชิงโครงสร้างของวิธีการนับข้อมูล ซึ่งต้องนำมาประกอบการประเมินอีกครั้ง
ขณะที่การปรับประมาณการเศรษฐกิจเป็นสิ่งที่ต้องดำเนินการทุกครั้งที่มีข้อมูลใหม่เข้ามา โดยก่อนการประชุมครั้งถัดไป ธปท.จะติดตามข้อมูลที่เกิดขึ้นเพิ่มเติม เพื่อพิจารณาว่าจำเป็นต้องปรับตัวเลขหรือไม่
สำหรับแนวโน้มเศรษฐกิจในปีหน้า มุมมองการเติบโตโดยรวมอยู่ที่ประมาณ 2-3% ซึ่งอาจไม่ได้แตกต่างกันมากนักระหว่างหน่วยงาน แม้ตัวเลขประมาณการจะมีความแตกต่างกันบ้าง เนื่องจากแต่ละแห่งใช้สมมติฐานในการประเมินไม่เหมือนกัน โดยตัวเลขคาดการณ์ไม่มีถูกหรือผิด แต่ขึ้นอยู่กับสมมติฐานและปัจจัยที่นำมาใช้ประกอบการคำนวณ
