


ธปท.ชู 3 ยุทธศาสตร์สกัดภัยการเงินดิจิทัล เร่งป้องกันก่อนเกิดเหตุ ย้ำต้องเปลี่ยนจากการไล่ตามเส้นเงินเป็นการป้องกันตั้งแต่ต้นน้ำ พร้อมสร้างความรับผิดชอบร่วมกันทั้งระบบ เร่งความร่วมมือระหว่างประเทศ
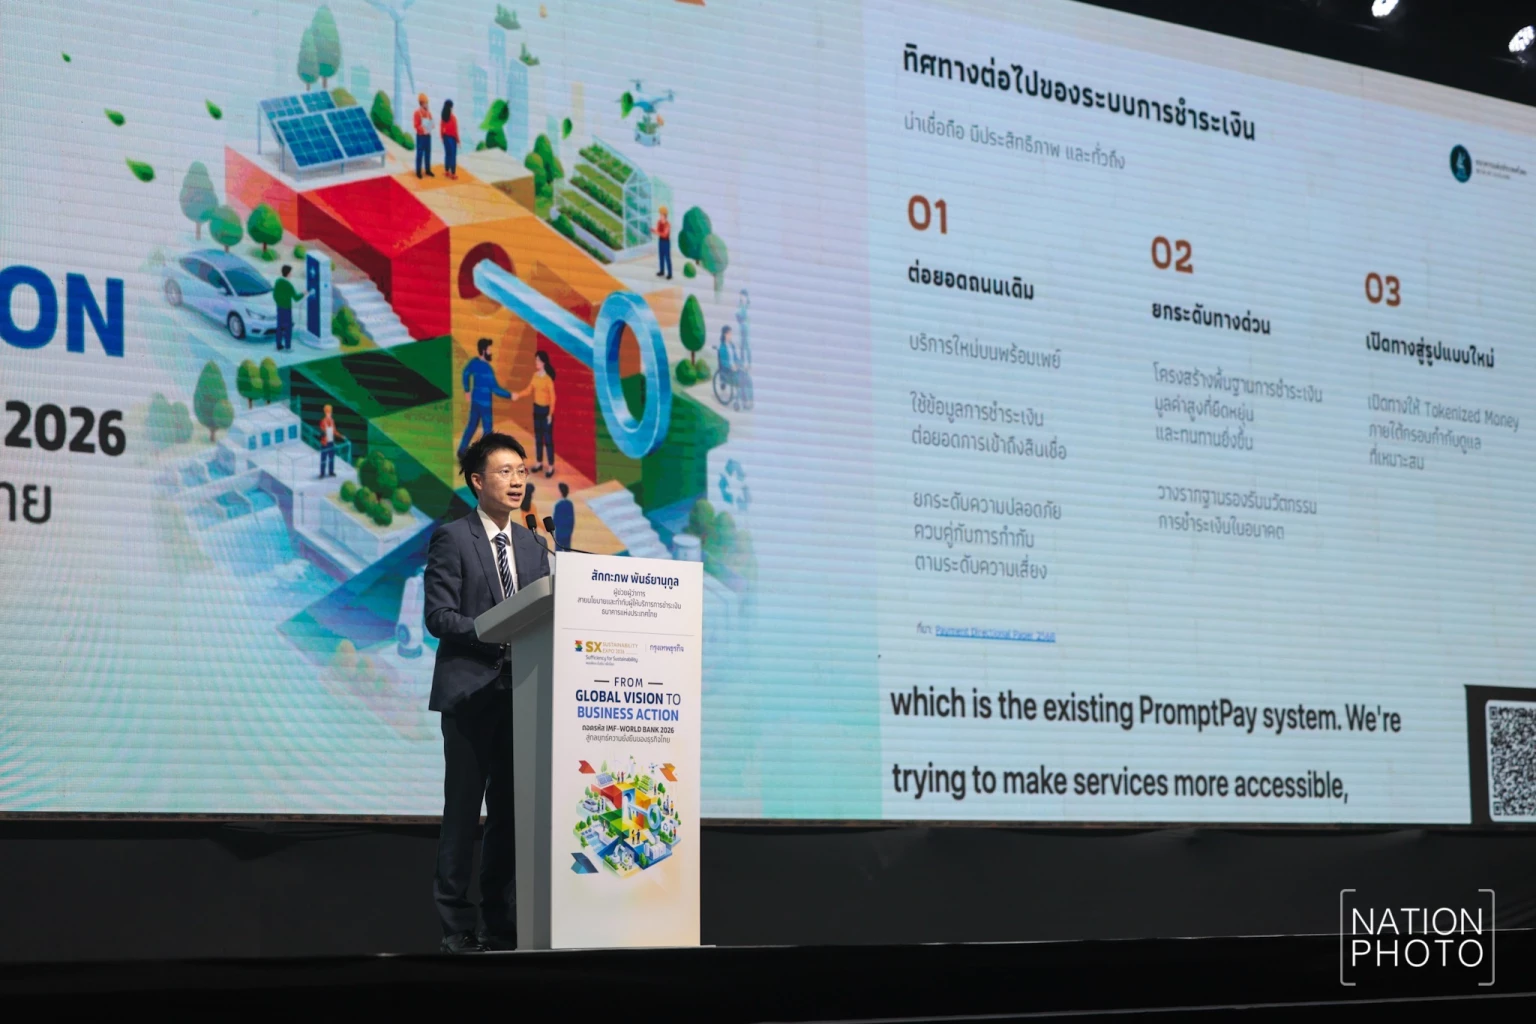
ไม่ใช่เพียงการพัฒนาระบบการชำระเงินให้มีความรวดเร็วหรือสะดวกมากขึ้น แต่ต้องทำให้ความเชื่อมั่นของประชาชนเติบโตไปพร้อมกับการขยายตัวของระบบการเงินดิจิทัลด้วย
โดยหัวข้อ Global Vision to Business Action สอดคล้องกับแนวคิดของ Bangkok Blueprint เพราะไม่ได้เริ่มต้นจากคำถามว่าจะต้องมีกรอบการดำเนินงานใหม่อย่างไร แต่เริ่มจากโจทย์ที่เป็นรูปธรรมว่า เมื่อระบบการเงินดิจิทัลเติบโตขึ้น จะทำอย่างไรให้ประชาชนมีความกล้าและมีความเชื่อมั่นในการใช้ระบบดังกล่าว
เนื่องจากยิ่งระบบการชำระเงินมีประสิทธิภาพ สามารถโอนเงินได้รวดเร็วและไม่มีค่าใช้จ่าย เช่น การโอนเงินผ่านระบบพร้อมเพย์ที่สามารถทำธุรกรรมได้ทันที โครงสร้างพื้นฐานเดียวกันนี้ก็อาจกลายเป็นช่องทางให้มิจฉาชีพใช้เคลื่อนย้ายเงินได้ภายในเวลาเพียงไม่กี่วินาทีเช่นกัน
ดังนั้น ประเด็นที่ต้องพิจารณาคือประเทศไทยได้เรียนรู้อะไรจากปัญหาที่เกิดขึ้น และบทเรียนเหล่านั้นนำไปสู่การจัดทำ Bangkok Blueprint อย่างไร เพื่อให้การพัฒนาระบบการเงินดิจิทัลสามารถดำเนินต่อไปได้ โดยไม่สูญเสียความเชื่อมั่นของประชาชน
- พร้อมเพย์โต 10 เท่า ธุรกรรมทะลุ 80 ล้านรายการต่อวัน
หากย้อนดู พัฒนาการด้านการเงินดิจิทัลของไทย ถือว่าก้าวหน้าไปมาก โดยปัจจุบันมีหมายเลขพร้อมเพย์ที่ลงทะเบียนแล้วมากกว่า 83 ล้านหมายเลข มีธุรกรรมมากกว่า 80 ล้านรายการต่อวัน เพิ่มขึ้นประมาณ 10 เท่าในช่วง 10 ปีที่ผ่านมา ขณะที่มูลค่าธุรกรรมสูงถึง 54 ล้านล้านบาท ซึ่งเป็นมูลค่าหลายเท่าของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP)
สิ่งสำคัญไม่ได้อยู่เพียงตัวเลขการเติบโตของธุรกรรมหรือมูลค่าการชำระเงินเท่านั้น แต่คือการที่ระบบดังกล่าวถูกนำไปใช้จริงในชีวิตประจำวันของประชาชน เพราะประชาชนเชื่อมั่นว่าระบบมีความปลอดภัยและสามารถใช้งานได้
อย่างไรก็ตาม เมื่อระบบการเงินดิจิทัลขยายตัวต่อเนื่อง โจทย์ในระยะต่อไปจึงเป็นการทำให้ความเชื่อมั่นเติบโตไปพร้อมกับการขยายตัวของบริการทางการเงิน ไม่ใช่ปล่อยให้ความเสี่ยงจากภัยทางการเงินกลายเป็นข้อจำกัดในการใช้บริการ


- ภัยการเงินกระทบความเชื่อมั่น คน 1 ใน 3 เคยสูญเสียเงิน
ทั้งนี้ จากผลสำรวจของ ธปท. พบว่า ประชาชนประมาณ 1 ใน 3 เคยได้รับโทรศัพท์จากมิจฉาชีพ และประมาณ 1 ใน 3 เคยสูญเสียเงินจากภัยทางการเงิน แต่มีเพียงประมาณ 11% ของผู้เสียหายเท่านั้นที่สามารถโทรศัพท์ติดต่อเพื่อแจ้งอายัดเงินได้ทันเวลา
สิ่งที่น่ากังวลมากกว่าความเสียหายที่เกิดขึ้นโดยตรง คือผลกระทบต่อความเชื่อมั่นของประชาชน โดยพบว่าประมาณ 1 ใน 4 ของผู้ที่สูญเสียเงิน สูญเสียความเชื่อมั่นต่อระบบออนไลน์ และมีประมาณ 1 ใน 10 ที่ระบุว่าจะเลิกใช้บริการแพลตฟอร์มทางการเงินไปเลย
สะท้อนว่าผลกระทบจากภัยทางการเงินหรือ Fraud ไม่ได้สิ้นสุดเพียงการสูญเสียเงิน แต่ยังทำให้ประชาชนสูญเสียความเชื่อมั่นและลดการใช้บริการทางการเงินดิจิทัลลงด้วย
เมื่อประชาชนลดการใช้บริการ ข้อมูลทางการเงินหรือ Digital Footprint ที่เกิดจากการทำธุรกรรมก็จะลดลงตามไปด้วย และท้ายที่สุดจะส่งผลให้โอกาสในการเข้าถึงบริการทางการเงินสมัยใหม่ของประชาชนและ SMEs ลดน้อยลง
ดังนั้น จึงต้องมองปัญหา Fraud เป็นส่วนหนึ่งของการสร้างระบบการเงินดิจิทัลที่ปลอดภัยและทั่วถึง หรือ Safe and Inclusive Digital Finance ไม่ใช่มองเป็นเพียงเรื่องของการคุ้มครองผู้บริโภค (Consumer Protection) เท่านั้น
เนื่องจากปัญหาดังกล่าวมีผลต่อความสามารถในการใช้บริการทางการเงินของประชาชนในระยะยาว รวมถึงโอกาสในการเข้าถึงสินเชื่อและบริการทางการเงินอื่น ๆ ซึ่งต้องอาศัยข้อมูลจากการทำธุรกรรมจริงประกอบด้วย
- เงินออกใน 3 นาที แต่ผู้เสียหายกว่ารู้ตัว 30 ชั่วโมง
อีกหนึ่งปัญหาสำคัญของ Fraud คือเรื่องความเร็ว โดยข้อมูลแสดงให้เห็นว่า เมื่อประชาชนถูกหลอกลวง มิจฉาชีพสามารถโอนเงินจากบัญชีม้าแถวแรกต่อไปได้ภายในเวลาเฉลี่ยเพียง 2 นาที และสามารถโอนเงินออกจากระบบธนาคารได้ภายใน 3 นาที
ขณะที่ผู้เสียหายจะใช้เวลาเฉลี่ยถึง 30 ชั่วโมงกว่าจะรู้ตัวหรือแจ้งความ ซึ่งแสดงให้เห็นถึงความแตกต่างด้านเวลาระหว่างการเคลื่อนย้ายเงินของมิจฉาชีพกับกระบวนการที่ผู้เสียหายจะเข้ามาแจ้งเหตุ
หากระบบยังตั้งอยู่บนแนวคิดว่าต้องรอให้ผู้เสียหายแจ้งความก่อน แล้วจึงเริ่มติดตามเส้นเงิน ก็เท่ากับว่าไม่สามารถตามมิจฉาชีพได้ทันตั้งแต่ต้น เพราะเงินถูกเคลื่อนย้ายออกไปก่อนหน้านั้นแล้ว
นอกจากความเร็วในการเคลื่อนย้ายเงินแล้ว ยังพบว่าเงินมากกว่า 80% มีการโอนข้ามสถาบันการเงิน ทำให้การจัดการปัญหานี้ไม่สามารถดำเนินการโดยธนาคารหรือสถาบันการเงินแห่งใดแห่งหนึ่งเพียงลำพังได้
ดังนั้น โจทย์สำคัญ 2 เรื่อง เรื่องแรก คือ ต้องทำให้การดำเนินการมีความรวดเร็วมากขึ้น เพื่อให้ทันต่อการเคลื่อนย้ายเงินของมิจฉาชีพ และเรื่องที่สอง คือ ต้องทำให้สถาบันการเงินและหน่วยงานที่เกี่ยวข้องสามารถทำงานร่วมกันได้ เพราะเส้นทางการเงินไม่ได้อยู่ภายในระบบของสถาบันการเงินแห่งเดียว
- ยกระดับมาตรการ 3 ระยะ จากอุปกรณ์สู่บัญชีม้าและความรับผิดชอบร่วมกัน
สำหรับบทเรียนจากมาตรการที่ ธปท.ดำเนินการที่ผ่านมา นายสักกะภพกล่าวว่า การดูแลและป้องกันภัยทางการเงินมีการปรับเปลี่ยนมาตรการมาอย่างต่อเนื่อง โดยเริ่มจากการยกระดับความปลอดภัยของอุปกรณ์ ก่อนขยายไปสู่การจัดการบัญชีม้าและเส้นทางการเงิน และล่าสุดคือการสร้างความรับผิดชอบร่วมกันของผู้เกี่ยวข้องตลอดกระบวนการ
ระยะแรก เป็นการยกระดับความปลอดภัยของอุปกรณ์หรือ Security โดยในช่วง 3 ปีที่ผ่านมา มีการดำเนินมาตรการเกี่ยวกับ Mobile Device การกำหนดให้มีการสแกนใบหน้าในการทำธุรกรรมที่มีความเสี่ยงสูง การควบคุมแอปพลิเคชันอันตราย การห้ามธนาคารส่งลิงก์แนบให้ลูกค้า รวมถึงการกำหนดให้มีบัญชีธนาคารเพียง 1 บัญชีต่อโทรศัพท์มือถือ 1 เครื่อง
มาตรการเหล่านี้มีส่วนช่วยลดปัญหาการถูกดูดเงินจากอุปกรณ์ของประชาชน โดยผลที่เกิดขึ้นจากมาตรการดังกล่าวเริ่มเห็นได้ชัดเจน
อย่างไรก็ตาม มิจฉาชีพมีการปรับเปลี่ยนวิธีการอยู่ตลอดเวลา จากเดิมที่พยายามแฮกอุปกรณ์ของประชาชน ก็เปลี่ยนมาเป็นการหลอกลวงตัวบุคคลแทน ทำให้การดูแลเฉพาะด้านความปลอดภัยของอุปกรณ์ไม่เพียงพออีกต่อไป
ระยะที่สอง จึงขยับจากการดูแลอุปกรณ์ไปสู่การจัดการบัญชีม้าและเส้นทางการเงิน โดยมีมาตรการจำกัดวงเงินตามระดับความเสี่ยง การแจ้งเตือนผู้ใช้งานในเชิงรุก และการสร้างระบบ Central Fraud Registry เพื่อให้สถาบันการเงินสามารถใช้ข้อมูลร่วมกัน และมองเห็นเส้นทางการเงินที่เคลื่อนย้ายข้ามสถาบันการเงินได้
การพัฒนาระบบดังกล่าวมีความสำคัญ เพราะการจัดการบัญชีม้าและการติดตามเส้นทางการเงินจำเป็นต้องอาศัยข้อมูลจากหลายสถาบันการเงิน ไม่สามารถพิจารณาเฉพาะธุรกรรมที่เกิดขึ้นภายในธนาคารใดธนาคารหนึ่งได้
ระยะที่สาม คือ การสร้างความรับผิดชอบร่วมกัน เนื่องจากปัญหาการหลอกลวงส่วนใหญ่ไม่ได้เริ่มต้นจากสถาบันการเงิน แต่มีจุดเริ่มต้นจากช่องทางอื่น ๆ ก่อนที่เงินจะเข้าสู่ระบบธนาคาร
ดังนั้น การดูแลปัญหาจึงต้องขยายออกไปนอกเหนือจากสถาบันการเงิน และสร้างความรับผิดชอบให้กับผู้เกี่ยวข้องในแต่ละจุดของกระบวนการ ตั้งแต่แพลตฟอร์มออนไลน์ ผู้ให้บริการโทรคมนาคม ไปจนถึงระบบสถาบันการเงิน
มาตรการต่างๆจึงต้องมีการปรับตัวให้ทันกับรูปแบบการหลอกลวงที่เปลี่ยนแปลงอยู่ตลอดเวลา เพราะมิจฉาชีพเองก็ปรับวิธีการดำเนินการให้สอดคล้องกับมาตรการป้องกันที่ภาครัฐและสถาบันการเงินนำมาใช้
- เคสดูดเงินลดลง แต่โจทย์ใหม่คือแฮกคนแทนแฮกมือถือ
นายสักกะภพกล่าวต่อว่า ผลจากมาตรการที่ผ่านมาเห็นได้ค่อนข้างชัด โดยกรณีการดูดเงินจากอุปกรณ์เคยมีจำนวนสูงสุดประมาณ 7,000 กว่าเคสต่อไตรมาส ก่อนจะลดลงตั้งแต่ช่วงต้นปีที่ผ่านมา ขณะที่ความเสียหายจากการหลอกลวงก็ลดลงค่อนข้างมากเช่นกัน
อย่างไรก็ตาม ผลดังกล่าวไม่ได้หมายความว่าประเทศไทยสามารถเอาชนะปัญหามิจฉาชีพได้แล้ว เพราะเมื่อมาตรการป้องกันอุปกรณ์มีประสิทธิภาพมากขึ้น มิจฉาชีพก็ปรับเปลี่ยนวิธีการจากการแฮกโทรศัพท์มือถือมาเป็นการหลอกลวงประชาชนโดยตรง
ตัวอย่างที่เห็นได้คือ Romance Scam และ Investment Scam ซึ่งเป็นรูปแบบการหลอกลวงที่อาศัยการติดต่อและสร้างความเชื่อใจกับเหยื่อ ก่อนทำให้เหยื่อตัดสินใจโอนเงินด้วยตนเอง
ดังนั้น โจทย์ต่อไปจึงไม่ใช่เพียงการทำให้ระบบหรืออุปกรณ์มีความปลอดภัยมากขึ้น แต่ต้องทำให้สามารถป้องกันการหลอกลวงได้ก่อนที่ประชาชนจะตัดสินใจโอนเงิน
การป้องกันในขั้นตอนดังกล่าวมีความสำคัญ เพราะเมื่อผู้เสียหายเป็นผู้ตัดสินใจโอนเงินเอง กระบวนการป้องกันที่เน้นเฉพาะการรักษาความปลอดภัยของอุปกรณ์หรือการติดตามเงินหลังเกิดเหตุอาจไม่เพียงพอ
จึงต้องขยับมาตรการไปสู่การป้องกันการหลอกลวงตั้งแต่ก่อนเกิดธุรกรรม โดยพิจารณาทั้งพฤติกรรมการหลอกลวง ช่องทางการติดต่อ และกระบวนการที่ทำให้ประชาชนตัดสินใจโอนเงิน
- ความเสียหายทั่วโลก 5 แสนล้านดอลลาร์ เอเชียรับผลกระทบ 2 ใน 3
นายสักกะภพกล่าวว่า ปัญหา Fraud ไม่ได้เกิดขึ้นเฉพาะประเทศไทย แต่เป็นปัญหาที่เกิดขึ้นทั่วโลก โดยข้อมูลความเสียหายทั่วโลกในปีล่าสุดอยู่ที่ประมาณ 500,000 ล้านดอลลาร์สหรัฐ และประมาณ 2 ใน 3 ของความเสียหายเกิดขึ้นในภูมิภาคเอเชีย
เมื่อพิจารณาความเสียหายเทียบกับ GDP พบว่าหลายประเทศในเอเชียมีความเสียหายอยู่ในระดับสูงเมื่อเทียบกับหลายประเทศในภาพรวม
นอกจากนี้ หลายประเทศเริ่มเห็นตรงกันว่าปัญหา Fraud ไม่ใช่เพียงเรื่องของการหลอกลวงทางการเงินเท่านั้น แต่ยังเกี่ยวข้องกับการฟอกเงินและอาชญากรรมข้ามพรมแดนด้วย
ประเด็นดังกล่าวจึงเป็นหนึ่งในโจทย์สำคัญที่มีการหารือในการประชุมของธนาคารกลางและหน่วยงานที่เกี่ยวข้อง และนำไปสู่การจัดทำ Bangkok Blueprint เพื่อสร้างกรอบความร่วมมือในการรับมือกับปัญหาที่มีความซับซ้อนมากขึ้น
สำหรับเป้าหมายของ Bangkok Blueprint หัวใจสำคัญคือการมองปัญหา Fraud ตลอดทั้งกระบวนการ ไม่ใช่เริ่มพิจารณาเฉพาะช่วงที่มีการโอนเงิน หรือหลังจากเงินออกจากบัญชีไปแล้ว
การดูแลต้องเริ่มตั้งแต่จุดที่เงินเริ่มเคลื่อนย้าย รวมถึงการดูแลเครื่องมือและช่องทางต่าง ๆ ที่มิจฉาชีพใช้ ไม่ว่าจะเป็นโซเชียลมีเดียหรือการโทรศัพท์หลอกลวง
ในช่วงที่ลูกค้ากำลังจะโอนเงิน ต้องพิจารณาว่าระบบเตือนภัยมีประสิทธิภาพเพียงพอหรือไม่ และสามารถสร้างมาตรการหรือขั้นตอนเพิ่มเติม หรือ Friction ได้เหมาะสมเพียงใด โดยต้องคำนึงถึงความสมดุลระหว่างการป้องกันความเสียหายกับความสะดวกในการใช้บริการของประชาชน
ส่วนหลังจากเงินถูกโอนออกไปแล้ว ก็ต้องมีระบบสำหรับติดตามและเรียกคืนเงิน หรือ Recover รวมถึงการเยียวยาผู้เสียหายและการดำเนินมาตรการทางกฎหมาย
ดังนั้น กรอบการดำเนินงานของ Bangkok Blueprint จึงครอบคลุมตั้งแต่การป้องกัน การติดตาม การเข้าไปดูแลเมื่อเกิดเหตุ ไปจนถึงการยกระดับมาตรการในด้านต่างๆทั้งยุทธศาสตร์ เครื่องมือที่ใช้ในการดำเนินงาน และการสร้างความตระหนักรู้ให้กับผู้บริโภค
ประเด็นสำคัญคือ Bangkok Blueprint ไม่ได้กำหนดให้ทุกประเทศต้องใช้วิธีการเดียวกัน แต่ต้องการสร้างกรอบการดูแลร่วมกัน เพื่อให้แต่ละประเทศสามารถนำไปปรับใช้ให้เหมาะสมกับบริบทของตนเอง โดยมีเป้าหมายปลายทางเหมือนกัน คือการรักษาความเชื่อมั่นของประชาชนในการใช้บริการทางการเงินดิจิทัล
ซึ่งจะเห็นว่าแต่ละประเทศมีรูปแบบการดำเนินงานที่แตกต่างกันตามบริบท แต่มีเป้าหมายร่วมกันในการรักษาความเชื่อมั่นของประชาชนต่อระบบการเงินดิจิทัล
ตัวอย่างเช่น สิงคโปร์ให้ความสำคัญกับมาตรการที่ช่วยให้ประชาชนสามารถป้องกันตนเองล่วงหน้า เนื่องจากประชาชนมีความคุ้นเคยกับการใช้บริการทางการเงินดิจิทัล จึงมีแนวทางที่เปิดโอกาสให้ประชาชนสามารถจัดการเงินบางส่วนไม่ให้สามารถโอนผ่านช่องทางออนไลน์ได้ง่าย
ส่วนมาเลเซียให้ความสำคัญกับการดำเนินการหลังเกิดเหตุ โดยเน้นทำอย่างไรให้สามารถระงับธุรกรรมและแจ้งเหตุ รวมถึงติดตามเงินระหว่างธนาคารได้อย่างรวดเร็ว
ทั้งสองประเทศจึงมีจุดเน้นที่แตกต่างกัน แต่สะท้อนให้เห็นว่าการรับมือกับภัยทางการเงินสามารถออกแบบให้เหมาะสมกับลักษณะของระบบและพฤติกรรมของประชาชนในแต่ละประเทศได้
หัวใจของ Bangkok Blueprint จึงไม่ใช่การกำหนดสูตรสำเร็จให้ทุกประเทศต้องดำเนินการเหมือนกัน แต่เป็นการสร้างกรอบร่วมกัน เพื่อให้แต่ละประเทศนำไปปรับใช้ตามความเหมาะสม โดยมุ่งรักษาความมั่นใจของประชาชนในการใช้บริการ Digital Finance
สำหรับประเทศไทย ธปท.ได้เริ่มดำเนินการในหลายด้าน ตั้งแต่การวางยุทธศาสตร์ การออกกฎหมายเพื่อสร้างความรับผิดชอบร่วมกัน ไปจนถึงการพัฒนาระบบและเครื่องมือที่ใช้ในการรับมือกับปัญหา
ขณะเดียวกัน การสร้างความรับผิดชอบร่วมกันต้องครอบคลุมผู้เกี่ยวข้องหลายภาคส่วน ไม่ว่าจะเป็นธนาคาร ผู้ประกอบธุรกิจโทรคมนาคม แพลตฟอร์มต่าง ๆ ผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล รวมถึงการคุ้มครองผู้บริโภค
โจทย์สำคัญคือทำอย่างไรให้หลักการและระบบที่มีอยู่สามารถนำมาใช้ร่วมกันได้ทั้งระบบ ทุกฝ่ายมองเห็นภาพเดียวกัน มีกติกาที่ชัดเจน และมีการกำหนดความรับผิดชอบของแต่ละฝ่ายอย่างเหมาะสม
นอกจากนี้ ยังต้องทำให้การลงทุนด้านระบบและเครื่องมือสามารถดำเนินการได้ทันกับการปรับเปลี่ยนรูปแบบการหลอกลวงของมิจฉาชีพ เพราะหากแต่ละฝ่ายดำเนินการแยกกัน หรือมีข้อมูลไม่เชื่อมโยงกัน ก็จะเป็นข้อจำกัดต่อการรับมือกับปัญหาที่เกิดขึ้นข้ามภาคส่วน
- เร่งป้องกันต้นน้ำ-รับผิดชอบทั้งระบบ-ร่วมมือข้ามประเทศ
นายสักกะภพ กล่าวว่า จากบทเรียนของต่างประเทศและประเทศไทย หลังจากมีกรอบ Bangkok Blueprint แล้ว ประเด็นที่ต้องให้ความสำคัญในการดำเนินงานระยะต่อไปมี 3 ด้านหลัก
ด้านแรก คือ การป้องกันก่อนเกิดเหตุ โดยต้องให้ความสำคัญมากขึ้น เพราะการรอให้เกิดเหตุแล้วจึงเข้าไปติดตามเงินไม่ทันต่อสถานการณ์
จากข้อมูลที่พบว่าเงินสามารถเคลื่อนย้ายออกจากบัญชีได้ภายใน 2 นาที
ขณะที่ผู้เสียหายใช้เวลาเฉลี่ย 30 ชั่วโมงในการแจ้งความ จึงไม่สามารถสร้างระบบหรือกำหนดหลักเกณฑ์การทำงานโดยตั้งอยู่บนสมมติฐานว่าจะติดตามเส้นเงินภายหลังได้เพียงอย่างเดียว
สิ่งที่ต้องดำเนินการคือการปรับจากการติดตามหลังเกิดเหตุไปสู่การป้องกันล่วงหน้า หรือ Preventive มากขึ้น โดยต้องขยับการทำงานไปที่ต้นน้ำของกระบวนการหลอกลวง
การดำเนินการดังกล่าวจำเป็นต้องทำงานร่วมกับผู้ประกอบการโทรคมนาคม ผู้ให้บริการโซเชียลมีเดีย
รวมถึงผู้ที่เกี่ยวข้องกับการโฆษณาและการติดต่อพูดคุยผ่านแอปพลิเคชันโซเชียลมีเดียต่าง ๆ เพราะเป็นช่องทางที่เกี่ยวข้องกับกระบวนการหลอกลวงก่อนที่เงินจะเข้าสู่ระบบธนาคาร
ด้านที่สอง คือ การทำงานร่วมกันทั้งระบบ เนื่องจากกระบวนการ Fraud เกี่ยวข้องกับผู้ประกอบการหลายประเภท ไม่ได้เริ่มต้นที่ธนาคาร และธนาคารเองก็เป็นเพียงส่วนหนึ่งของกระบวนการทั้งหมด
ดังนั้น จึงต้องสร้างความรับผิดชอบและการทำงานร่วมกันระหว่างผู้ที่เกี่ยวข้องทุกฝ่าย ไม่ใช่ให้สถาบันการเงินเป็นผู้รับผิดชอบเพียงฝ่ายเดียว เพราะการป้องกันและแก้ไขปัญหาต้องครอบคลุมทุกจุดในห่วงโซ่ของการหลอกลวง
ด้านที่สาม คือ การสร้างความร่วมมือระหว่างประเทศ เนื่องจากปัจจุบันการหลอกลวงมีลักษณะข้ามพรมแดนมากขึ้น เงินสามารถเคลื่อนย้ายระหว่างประเทศได้อย่างรวดเร็ว แต่กระบวนการสืบสวนยังต้องใช้เวลาค่อนข้างนาน
จึงจำเป็นต้องเร่งความร่วมมือระหว่างประเทศให้มีประสิทธิภาพมากขึ้น ทั้งการแลกเปลี่ยนข้อมูลข่าวสาร หรือ Information Sharing และการประสานงานเพื่ออายัดเส้นทางการเงินที่เกี่ยวข้องกับการหลอกลวง
เพราะหากเงินสามารถเคลื่อนย้ายข้ามพรมแดนได้รวดเร็ว
แต่การแลกเปลี่ยนข้อมูลและการดำเนินการระหว่างประเทศยังล่าช้า ก็จะเป็นข้อจำกัดสำคัญในการติดตามและจัดการกับเงินที่เกี่ยวข้องกับอาชญากรรมทางการเงิน
- Bangkok Blueprint ไม่ใช่สูตรสำเร็จ แต่เป็นเข็มทิศสร้างระบบการเงินที่ปลอดภัย
โดยเป้าหมายไม่ได้อยู่เพียงการลดจำนวน Fraud เท่านั้น แต่คือการสร้างระบบการเงินที่มีความปลอดภัยและประชาชนสามารถเข้าถึงได้อย่างทั่วถึง เพราะเมื่อประชาชนมีความไว้วางใจและเชื่อมั่นในระบบ ก็จะกล้าใช้บริการทางการเงินดิจิทัลมากขึ้น
เมื่อประชาชนกล้าใช้บริการ ก็จะเกิดข้อมูลจากการทำธุรกรรมและเกิดโอกาสในการเข้าถึงบริการทางการเงิน
ข้อมูลเหล่านี้จะนำไปสู่โอกาสในการเข้าถึงบริการทางการเงินและโอกาสทางเศรษฐกิจของประชาชน โดยเฉพาะกลุ่มที่อาจมีอุปสรรคในการเข้าถึงบริการทางการเงิน รวมถึง SMEs ที่จะมีโอกาสทางเศรษฐกิจเพิ่มขึ้น
ดังนั้น สิ่งที่ทุกฝ่ายต้องช่วยกันปกป้องจึงไม่ใช่เพียงเงินของประชาชนเท่านั้น แต่คือความไว้วางใจที่ทำให้ระบบการเงินดิจิทัลสามารถเดินหน้าต่อไปได้อย่างยั่งยืน
